月付还款策略:优化现金流与债务管理
将月度分期还款视为一项孤立的财务事件,是许多人陷入债务循环的思维定式。真正的还款策略,应将其嵌入到整体的现金流管理体系之中,从被动的“应付账单”转变为主动的“债务优化项目”。核心思路在于重构资金流向,...
想要套取白条额度?这些操作反而可能触发风控
## 白条额度“套”取与规则边界:用户行为与平台风控的博弈 白条,作为一种新兴的消费信贷服务,其额度的获取往往成为许多用户关注的焦点。我们经常听到一些用户询问“白条额度怎么套取”,这并非指直接获取更高...
支付宝花呗官方客服怎么联系
支付宝生态中,花呗作为核心信用支付工具,其客服体系构建了多维度的用户服务网络。官方客服电话并非单一号码,而是通过App内"我的客服"入口、95188专线及智能客服系统形成联动机制。这种分布式服务架构既...
携程“拿去花”是网贷吗?
流量平台将消费行为与资金需求深度绑定,由此引发的“携程拿去花取现算网贷”的争议,本质上并非简单的真假对错问题,而是一场关于金融属性界定和监管边界模糊化的系统性讨论。用户感知到的“拿钱出去花、最后取出现...
淘宝资金转换风险警示
“淘宝套现”往往涉及平台规则的边缘试探。主流电商平台设计的核心逻辑在于闭环交易,任何脱离官方渠道的资金转换行为都伴随着合规隐患。从业者需明白,虚拟账户资金并非法外之地,试图将其转化为法定货币的过程中,...
鹿优选消费额度提现全流程与风控机制解析
消费额度的提现本质是资金流与信用体系的双向验证。平台通过动态评估用户账户状态、消费行为轨迹及风险等级,构建多维校验模型。当用户触发提现操作时,系统会自动调取近30天的消费频次、金额波动曲线及支付渠道分...
得物信用贷:如何安全申请与使用
得物用户若需短期资金周转,常会关注平台内贷款服务。但得物官方并未直接提供传统银行式的贷款产品,其核心是通过“得物金融”合作生态实现信用贷款。用户在App中申请时,系统会基于实时交易行为生成信用评分——...
静谧的力量:羊的文化启示
日语文化里的“ひつじ”超越了单纯的生物定义。它象征着一种静谧的力量,与日本传统美学中崇尚的留白不谋而合。羊群漫步于古老神社周围的景象,是人与自然和谐共处的具象化表达。这种平静并非被动的顺从,而是生命在...
去哪拿去花提现方法
“去哪拿去花提现方法”这个短语在共享经济平台中形成了一种独特的文化现象,更像是对平台规则的解读和对盈利机会的探索。它并非单纯的“如何获得提现”,而是对平台机制的敏锐洞察,以及用户在充分理解自身运营模式...
逾期影响全网贷款申请
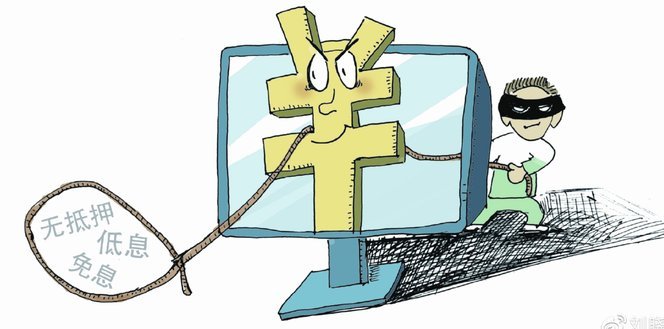
数据共享机制下的信用穿透效应 当某平台出现逾期违约时,其用户征信信息会通过央行征信系统、第三方数据服务商等渠道快速扩散。金融机构在构建风控模型时,已将多源数据纳入评估体系,逾期记录作为关键变量直接影...