花呗取现背后的现金流智慧
**信用工具的本质认知:理解“取出”背后的现金流重构** 从专业的金融角度审视任何一次将虚拟信用额度转化为实际现金的行为,核心议题并非停留在操作流程,而是对信用工具底层逻辑的深刻理解。花呗的“取出”行...
携程主动还款技巧
在当今互联网金融快速发展的背景下,携程推出的信用支付产品“拿去花”逐渐成为用户出行、酒店预订等场景中的重要支付工具。作为一种类信用卡服务,“拿去花”为消费者提供了便利的分期付款选项,但与此同时,如何进...
分付套现怎么做?6个实用技巧
## 分付套现的六大方法:深度解析与操作指南 分付套现,作为一种复杂的金融交易策略,核心在于通过分割资金,分别进行不同投资标的物的交易,以降低整体风险并提高潜在回报。这种方法并非简单的资金分散,而是...
花呗兑现商家使用详解:从申请到收款全攻略
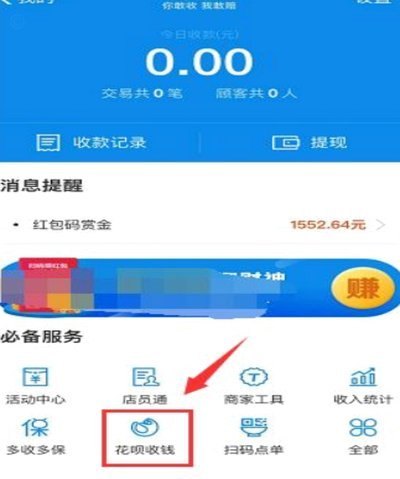
了解“花呗兑现商家怎么用”这一问题,首先需要明确的是,“花呗兑现”实际上是指商家接受用户通过支付平台如支付宝使用花呗进行付款。这对于商家来说,不仅能够提升销量和客户满意度,还可能带来一定的资金周转优势...
花呗套现手续费多少
花呗套现的手续费结构呈现多维度特征,其核心取决于交易场景与资金流转路径。线上商户通常采用0.6%-1.2%的固定费率,而线下实体商户则可能面临0.8%-1.5%的浮动区间。值得注意的是,部分商家通过分...
携程拿去花套现收益实测
携程“拿去花”活动,近年来因其“先花后还”的模式吸引了不少用户,围绕其套现以及最终到手的钱数,也产生了很多讨论和猜测。简单来说,这并非一个纯粹的“套现”活动,它更像是一种利用平台提供的短期信用额度进行...
微信分付逾期怎么办?这些方法帮你化解还款难题
承认欠款只是拖延,这是财务管理的第一道防线。在微信分付逾期的初期,最大的错误不是欠了钱,而是选择沉默。平台方的追缴流程是系统化的,无声的拖延只会放大系统识别到的风险指数。因此,当资金链暂时受阻时,任何...
分期乐套现的高效策略
分期乐作为消费金融平台,其风控体系建立在用户信用数据与行为轨迹的深度关联上。真正高效的套现路径往往始于对平台算法的逆向推导——通过高频小额消费建立良好信用记录,再以大额分期订单触发系统授信上限。这种“...
得物购物额度:如何玩转最大优惠
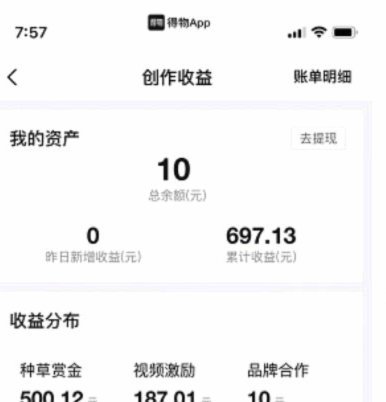
得物购物额度作为一种吸引用户粘性的创新方式,不仅体现了平台对消费者的重视,也让每一次消费变得更具策略性和趣味。当你手握一笔得物购物额度时,如何最大化其价值成为了一门学问。首先,了解各种商品的折扣机制是...
得物当月销售额提现技巧:快速搞定!
得物当月销售额的提现,其实是一个商家需要认真了解并熟练掌握的过程。首先,我们需要明确得物平台对于订单款项的结算周期。通常情况下,得物会在交易完成后的7个工作日内进行款项结算,并将款项打入商户指定的银行...