钱怎么拿出来?
在微信支付生态中,“微信分付”常被误认为是用户可随时提取的现金池,但这一认知存在根本性偏差。微信分付本质是微信支付推出的分期付款服务,其核心逻辑在于将单笔消费拆解为多期还款,而非用户资金的存储或提现渠道。当用户在购物时选择分付选项,资金会直接流向商户账户,系统通过分摊机制完成交易结算,用户端实际并无独立资金储备。这种设计避免了资金在用户账户中的滞留,确保每一笔消费都严格锚定在交易闭环中,而非形成可自由支配的现金池。因此,试图“刷出”分付资金本身即是对产品机制的误解,根源在于用户未区分消费场景与资金管理的边界。
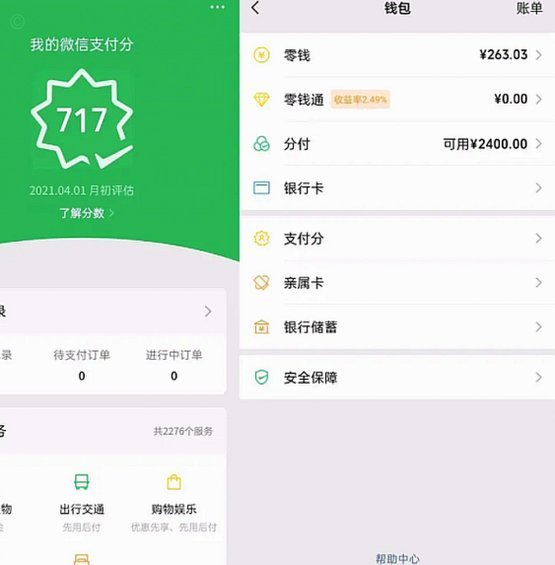
这种误解的深层原因源于微信产品命名的模糊性与用户认知断层。在中文语境中,“分付”一词易被联想为“分账”或“支付”,但其实际功能聚焦于消费环节的分期处理,而非资金管理。许多用户习惯性地将微信支付的各类服务混为一谈,尤其当他们看到“分付”选项时,本能地认为这是一处可提现的账户。然而,微信支付体系中所有资金流均需通过商户完成结算,用户端不存在独立的“分付资金池”。这种认知偏差源于对微信生态中资金闭环的理解不足——分付服务仅作为消费工具存在,其资金流向始终服务于商户,而非用户可操作的资产。
若用户实际需求是将微信支付账户中的资金提现,正确的路径应指向微信零钱。微信零钱作为用户日常资金的集中管理区,支持实时提现至银行卡或第三方账户。分付服务本身不提供提现功能,因其设计初衷是消费分期,而非资金存储。用户需先完成分付消费的全额还款,再通过零钱入口操作提现,这既确保了资金流的合规性,也避免了潜在风险。例如,部分用户误以为分付资金可直接提现,但系统会自动拦截此类请求,引导其回归零钱体系进行操作。
微信支付的分付机制采用“消费即分期”的闭环设计,其核心在于降低用户即时消费压力。从产品哲学看,分付将资金流严格锚定在交易环节,避免用户在账户中积累闲置资金,从而显著减少金融风险。这种设计虽看似限制了用户对资金的灵活操作,实则符合微信支付的长期战略:通过闭环交易生态强化对商户的控制力,同时防止用户资金被滥用。分付不支持提现,正是这一逻辑的直接体现——资金的流动性被刻意约束在消费场景内,确保整个支付生态的稳定性和安全性。
针对用户操作困惑,建议优先确认资金来源:若为分付消费,需完成还款后才能操作零钱提现;若误触分付选项,应直接联系微信客服核实交易状态。此外,定期检查微信零钱余额,避免因分付服务的误用导致资金滞留。在微信支付生态中,理解资金流的流向比强行“刷出”更符合实际场景,这不仅能提升用户体验,还能有效维护系统稳定性。用户应主动区分消费工具与资金管理的边界,才能真正驾驭微信支付的生态逻辑。
相关文章
分期花呗到底靠不靠谱?
### 分期花呗是正规平台吗? 第三方支付机构在中国金融体系中的地位,决定了其业务的合规性必须接受严格监管。花呗作为支付宝平台提供的信用支付工具,其本质是消费信贷服务,而非独立的金融平台。因此,回答...
微信分付App哪个好
微信分付套出来app的生态,本质上是基于微信支付的社交裂变营销工具。不同App提供的功能侧重不同,导致用户体验和收益差异巨大。如果仅看基础功能,如分付、收款、群组管理,市面上多数App都能做到。真正决...
携程"拿去花"会员体系深度解析
携程“拿去花”的实质并非简单的补贴,而是携程集团对平台生态长期主义的一种尝试。它打破了传统OTA(在线旅游平台)依靠佣金比例为核心盈利模式的桎梏,转向以用户留存与复购驱动的会员体系。早期“拿去花”以较...
刷单金额,如何不被察觉
风险控制与行为模式的微妙关系是“一次刷多少钱不被怀疑套现”的核心问题。任何量级的刷单行为,从理论上来说,都会留下数字痕迹。银行、支付平台以及反欺诈系统,都在实时监测用户交易行为,并以此构建用户画像。频...
如何收取花呗套现手续费
花呗套现行为本质上是通过平台信用额度实现资金流转,其手续费结构呈现多维度特征。平台方通常采用阶梯费率模型,根据交易金额、分期期数、资金到账时效等因素动态调整费率。例如基础费率约0.6%-1.2%的交易...
得物当月销售额提现技巧:快速搞定!
得物当月销售额的提现,其实是一个商家需要认真了解并熟练掌握的过程。首先,我们需要明确得物平台对于订单款项的结算周期。通常情况下,得物会在交易完成后的7个工作日内进行款项结算,并将款项打入商户指定的银行...