如何有效提升分期乐信用额度?
分期乐的额度体系本质上是基于用户信用评估模型的动态调整机制。平台通过多维度数据采集构建用户画像,包括但不限于消费频次、分期账单履约率、账户活跃度等。当用户持续产生稳定消费行为时,系统会触发额度重评流程,但需注意并非所有消费行为都能直接转化为额度提升,关键在于能否通过行为模式优化触发算法的正向反馈。例如,高频次的小额分期可能被解读为消费能力信号,但若存在逾期记录或过度负债,则可能触发风控阈值。
用户行为对信用评分的影响呈现非线性特征。平台内部的评分模型通常包含基础信用分、行为分、风险分三个维度,其中行为分占比最高。当用户保持每月固定时间还款、避免逾期、合理控制分期账单金额时,系统会记录为优质行为标签。值得注意的是,分期乐的额度调整存在滞后性,通常需要连续3-6个月的稳定行为才能触发额度变动,且每次调整幅度受用户历史信用表现和平台风控策略双重制约。
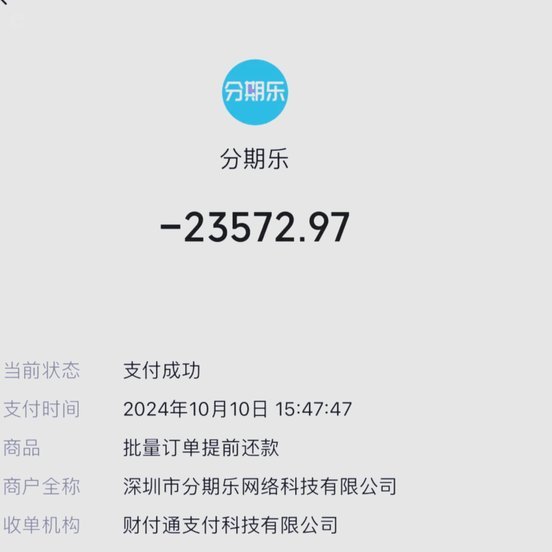
分期策略的调整需要遵循平台的算法偏好。系统倾向于奖励那些能体现消费能力且风险可控的用户,因此建议采用"小额高频"的分期模式,避免单笔金额过大导致的额度冻结。同时,合理利用平台提供的信用额度评估工具,通过模拟不同分期方案下的额度预估,找到最优的消费节奏。但需警惕过度依赖系统推荐,应结合自身财务状况制定分期计划,避免陷入债务循环。
平台在额度管理中设置多重风控节点,用户需注意避免触发预警机制。例如,短期内频繁申请额度调整可能被判定为异常行为,导致临时额度冻结。此外,分期乐的额度体系与用户账户的综合信用评分挂钩,若出现其他金融行为(如信用卡逾期)可能间接影响分期额度。建议用户建立跨平台的信用管理意识,通过维护整体信用记录来提升分期额度的稳定性。
相关文章
羊小咩便荔卡额度可以提现吗?
近年来,随着互联网金融的快速发展,“羊小咩便荔卡”作为一种新兴的支付工具,在年轻人中逐渐流行起来。它以独特的功能和便捷的操作吸引了大量用户,尤其是对于需要灵活管理资金的年轻人来说,这种卡片无疑是理想的...
3万便荔卡包套现,费率几何?
### 便荔卡包3万额度套现几折? #### 银行策略与额度锚定便荔卡包3万额度的设定,本质上是银行对优质客户的信用锚定。这一额度并非随意给定,而是基于客户资产规模、消费能力、还款稳定性等多重模型测...
得物提现进度查询攻略:到账时间一文看懂
在当前的电子商务环境中,得物平台作为一个集购物、社交和金融服务于一体的综合性平台,为用户提供了便捷的消费体验。然而,在享受购物乐趣的同时,用户们对交易后的提现进度尤为关注。得物提现进度查询功能的便捷性...
羊小咩享花卡消费额度如何提现
羊小咩享花卡,作为一种信用消费工具,其消费额度的提现并非直接操作,而是通过特定的间接方式实现资金变现。理解这一点至关重要,因为直接将额度提现到银行卡是不被允许的。用户实际可行的途径,是充分利用额度进行...
拼多多如何帮助诚信商家套现?
拼多多生态中,诚信商家的套现路径正通过多维金融工具实现价值转化。平台与多家持牌金融机构合作,推出基于商家信用评级的供应链金融服务,如“多多金融”提供的订单融资产品,允许商家在确认收货后获得70%-90...
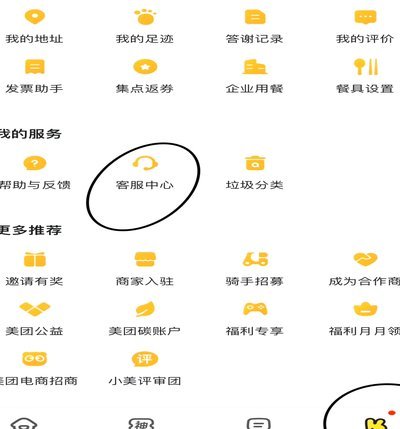
美团月付积分如何高效变现
美团月付,作为一种便捷的消费方式,因其低门槛、高折扣等优势吸引了大量用户。然而,对于一些用户来说,将虚拟积分转化为实际现金却是一项繁琐且效率较低的任务。理解美团月付体系内部机制,并掌握更有效的方法,能...