揭秘花呗套现背后的金融陷阱与风险
花呗的套现本质是信用杠杆的延伸,其核心逻辑在于将虚拟信用转化为现实资金。商家通过与花呗系统对接,可将用户消费行为转化为可提现的现金流,但这种操作存在显著的信用成本。当用户通过分期或叠加消费完成套现后,系统会根据账单周期动态调整信用额度,导致实际可支配资金远低于账面金额。这种机制设计既保障了平台资金安全,也间接抬高了套现成本,形成隐性利率差。
线上商家的套现通道往往依赖于支付接口的特殊配置,通过设置虚拟商品或服务类目,可将花呗支付转化为可提现的交易流水。但此类操作存在双重风险:一方面,平台风控系统会通过消费行为分析识别异常交易,触发账户冻结;另一方面,商家需承担资金周转压力,当用户未按时还款时,商家可能面临垫付风险。这种双向博弈使得套现行为始终处于灰色地带。
线下实体店铺的套现模式则依赖于现金交易的隐匿性,通过将花呗支付转化为现金流转,完成资金套现。但这种操作存在显著的合规隐患,不仅可能违反《支付结算办法》关于资金清算的规定,还可能因交易记录不完整导致税务稽查风险。部分商家通过设置虚假进货单或拆分交易规避监管,但此类行为一旦被发现,将面临账户封禁甚至法律追责。
套现行为的金融逻辑本质上是信用套利,其核心矛盾在于资金时间价值与信用成本的博弈。当用户通过分期或叠加消费完成套现后,系统会根据账单周期动态调整信用额度,导致实际可支配资金远低于账面金额。这种机制设计既保障了平台资金安全,也间接抬高了套现成本,形成隐性利率差。长期来看,频繁套现会加速信用评分下降,最终导致额度缩减甚至账户冻结。
从风险溢价角度看,套现行为本质上是承担了信用违约风险的溢价交易。当用户通过分期或叠加消费完成套现后,系统会根据账单周期动态调整信用额度,导致实际可支配资金远低于账面金额。这种机制设计既保障了平台资金安全,也间接抬高了套现成本,形成隐性利率差。长期来看,频繁套现会加速信用评分下降,最终导致额度缩减甚至账户冻结。
相关文章
3万便荔卡包套现,费率几何?
### 便荔卡包3万额度套现几折? #### 银行策略与额度锚定便荔卡包3万额度的设定,本质上是银行对优质客户的信用锚定。这一额度并非随意给定,而是基于客户资产规模、消费能力、还款稳定性等多重模型测...
遗物中的秘密:母亲的48万整容账单
整理母亲遗物时,意外发现的一份整容手术记录和48万元的银行取款记录,如同一道闪电,照亮了我心中的疑惑与不解。这份意外,不仅是家庭内部情感纠葛的放大镜,更是对社会现象的一种深刻反思。首先,这笔巨额整容费...
快手商家24小时秒回套现
最近,关于快手平台商家是否可以通过24小时套现秒回资金的话题引发了广泛关注。这一功能背后隐藏着复杂的技术和运营逻辑。快手平台通过区块链技术优化了交易流程,使得资金流转更为高效快捷。具体而言,在用户完成...
美团月付取现影响征信吗?查询攻略 Revealed
美团月付取现是否上征信,以及如何查询,是许多用户在使用该服务时关心的问题。从监管层面看,自2023年起,为规范“先消费后还款”业务,银保监会联合人民银行等部门发布相关政策,明确要求经营此类业务的企业(...
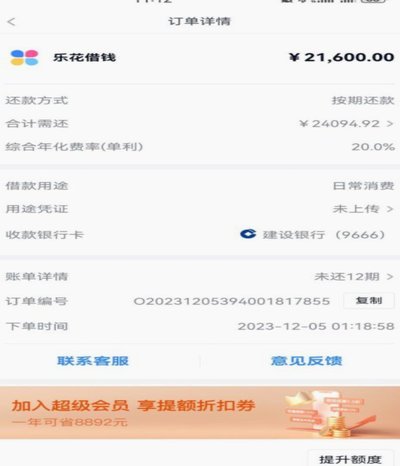
分期付款不花冤枉钱?这几个招数教你省钱用分期乐额度
在当今的消费环境中,分期付款已经成为一种普遍现象。而分期乐作为其中的一种信用支付工具,为广大消费者提供了便利的同时,也带来了如何合理使用额度的问题。要让分期乐额度用得最划算,关键在于规划和策略。...
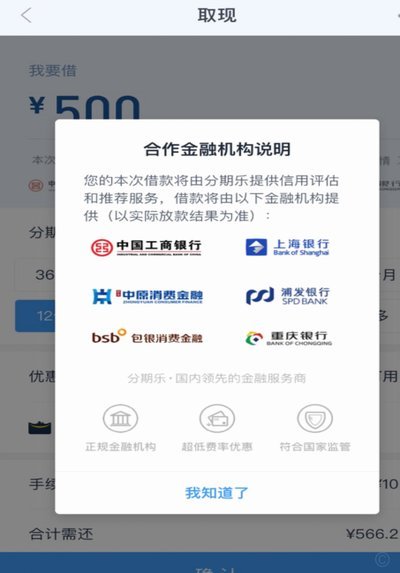
分期乐:正规靠谱吗?
在探讨分期乐是否为正规平台之前,我们首先需要了解其运营模式和背景。分期乐成立于2013年,致力于为年轻人提供个性化消费解决方案,通过线上购物、分期付款的方式,帮助用户购买电子产品等商品。它隶属于乐信集...