可以套分付的app
### 分析套分付应用的运作机制与风险
近年来,一种被称为“套分付”的现象在消费金融领域逐渐流行起来。所谓“套分付”,是指用户通过特定App或平台,利用信用额度进行循环套现的行为。这种操作看似简单,实则涉及复杂的金融操作和潜在的法律风险。本文将从实际应用场景出发,深入分析这类App的运作逻辑及其背后的隐患。
#### **1. 套分付的常见操作模式**
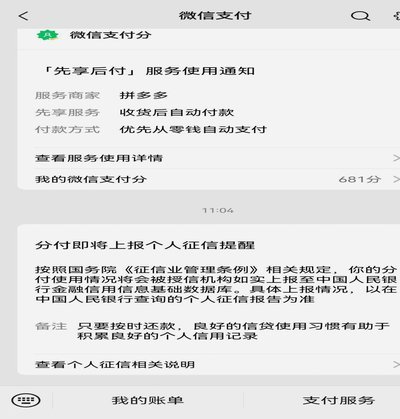
许多用户通过支付宝、微信等平台的信用支付功能(如花呗、白条、分付等)进行所谓的“薅羊毛”行为。表面上,这不过是普通的消费信贷使用,但部分用户会通过拆分订单、虚拟交易、重复申请等方式,将信用额度转化为现金。这种操作看似无伤大雅,但一旦形成习惯,便容易陷入债务陷阱。值得注意的是,这类行为往往依赖于用户对App规则的漏洞挖掘,而非正规的信用套现渠道。
#### **2. 风险与后果的深度剖析**
套分付看似低成本,实则暗藏多重风险。首先,资金安全无法保障,虚拟交易可能被平台识别并冻结账户,导致财产损失。其次,频繁套现行为会直接损害个人信用记录,轻则影响贷款审批,重则被列入失信名单。更为隐蔽的是,部分套分付操作可能涉及非法集资或洗钱行为,一旦被监管机构盯上,法律后果将非常严重。
#### **3. 当前监管现状与平台应对**
面对套分付现象的蔓延,监管机构和平台方已经采取了一系列措施。例如,支付宝和微信支付在2022年后加强了对虚拟交易和异常消费的监测,关闭了大量违规账户。但与此同时,用户也在不断寻找新的漏洞,形成了一种“猫鼠游戏”的局面。值得注意的是,许多用户对套分付的风险认知不足,甚至将其视为一种“理财方式”,这种观念偏差亟待纠正。
#### **4. 替代方案与长期解决方案**
与其冒险通过套分付获取短期资金,不如考虑更健康的财务管理方式。例如,用户可以通过预算管理、储蓄计划或正规信贷渠道解决资金需求,而非依赖信用套现。此外,部分信用修复公司提供的“信用修复服务”也能帮助用户摆脱因套分付行为导致的信用污点,但这并非长久之计。
#### **5. 未来趋势与用户教育**
随着金融监管的趋严和技术手段的升级,套分付行为的生存空间将不断缩小。未来,AI风控系统将更精准地识别异常交易,用户协议也会进一步明确禁止相关操作。但从根本上解决问题的,还是用户自身的风险意识。只有真正理解套分付背后的法律和信用风险,才能从根本上避免此类行为的发生。
总之,套分付App看似提供了一种便捷的资金周转方式,实则埋下了巨大的隐患。用户在使用过程中,应当保持理性,避免因小失大,更不能将这种行为视为一种“投资”或“理财方式”。
相关文章
羊小咩便荔卡提现流程解析
羊小咩便荔卡提现出来这一话题,首先需要明确的是,“便荔卡”是一种虚拟货币或电子支付工具的简称。从字面理解来看,“便荔卡提现出来”的说法可能是指将此卡中的资金以现金形式取出,但实际操作中这种说法并不常见...
羊小咩享花卡包消费额度灵活提现策略探析
在羊小咩享花卡包消费额度提现这一机制中,我们观察到它不仅仅是简单的现金提取功能,而是现代金融产品中一种深度整合的消费工具。通过将信用额度转化为可提现的现金,用户能够在紧急或特殊场景下快速应对资金需求,...
花呗取现商家模式探析
“花呗取现商家”这一模式,在过去几年里,尤其是电商行业快速发展的背景下,并非仅仅是支付方式的延伸,更代表着一种全新的商业生态演变。它打破了传统电商的库存持有模式,赋予商家更灵活的资金周转能力,也为消费...
携程拿去花能取现吗?全方位解答与注意事项
近年来,随着互联网金融产品的普及与多元化发展,“携程拿去花”作为一种旅行相关的消费金融服务工具,受到了越来越多用户的关注。对于“携程拿去花可以取现吗”的问题,从多个维度进行解析,有助于用户更全面地了解...
拍拍贷贷款申请流程全解析
拍拍贷是一款知名的在线借贷平台,为用户提供便捷的借款服务。申请贷款流程简洁明了,但用户需了解每个环节的重要性,确保顺利借到所需资金。 首先,用户需要注册账户并完成实名认证。在此过程中,请仔细填写个人...
花呗能用在哪些地方?各大平台覆盖指南
花呗的广泛性是其成功的关键之一,但并非所有电商平台都支持该支付方式。最初,花呗与支付宝深度绑定,因此淘宝、天猫等阿里旗下平台是毋庸置疑的选择。然而,随着花呗用户基数的不断扩大,以及蚂蚁集团的战略调整,...