花呗专业套:B端信用服务的创新实践
花呗专业套,本质上是蚂蚁集团对特定行业B端客户提供的信用服务,其构建逻辑与个人花呗有相似之处,却又在风险控制、业务模式和客户价值上展现出显著差异。与个人花呗侧重C端消费场景的驱动,专业套更聚焦于B端经营性现金流的周转。这种周转并非简单的赊销,而是依托蚂蚁的技术能力和风控体系,为商家赋予一种预付性质的资金优势。这种优势体现在供应链金融的优化上,例如,供应商可以利用专业套提前锁定销售额,获得资金用于生产,而商家则可以拉长付款周期,提升资金利用效率。因此,花呗专业套并非简单地复制个人花呗的模式,而是围绕B端商业场景,构建一个更复杂的、多方参与的信用生态。
专业套的风控体系,相较于个人花呗,更加强调行业认知和经营数据的深度分析。个人花呗的风控主要基于用户个人信用数据,而专业套需要深入评估商家的行业地位、经营状况、供应链稳定性以及下游客户的支付能力。这要求蚂蚁集团在特定行业建立专业化的风控团队,能够识别行业风险,精准评估商家信用。这种评估不仅包括财务数据,更涵盖了物流、库存、销售等关键经营指标。例如,对于服装行业的专业套,蚂蚁可能需要关注服装的款式、库存周转率、退货率等数据,以判断商家是否能够按时履约。这种更细致的风控,确保了专业套的资产质量,也降低了整体的信用风险,才能实现可持续发展。
花呗专业套的商业模式并非简单的利息收入。虽然利息是收入来源之一,但更重要的在于服务费和流量分成。蚂蚁集团可以通过提供技术和风控服务向商家收取服务费,从而实现盈利。更重要的是,专业套可以为商家带来大量流量和曝光。花呗用户可以直接在花呗中看到支持专业套的商家,并享受相应的优惠,这相当于为商家提供了一个精准的流量入口。此外,蚂蚁还可以通过分析用户在专业套商家的消费数据,为商家提供精准营销的建议,进一步提升商家的销售额。这种流量变现和增值服务,是花呗专业套商业模式的重要组成部分,也是其与传统B2B信贷模式的根本区别。
值得注意的是,花呗专业套的推广并非一帆风顺,行业集中度、合规要求以及与现有供应链金融模式的融合是其面临的主要挑战。某些行业存在寡头垄断现象,使得专业套难以普及;同时,金融监管日益严格,对专业套的业务模式提出了更高的合规要求。此外,现有的供应链金融体系已经相对完善,花呗专业套需要找到差异化的竞争优势,才能在市场中站稳脚跟。例如,可以与现有供应链金融平台合作,形成互补优势;或者针对细分行业,提供定制化的金融解决方案。只有不断创新和适应市场变化,花呗专业套才能真正成为推动商业增长的新引擎。
相关文章
拿去花能套现吗?小心违规与风险
关于“拿去花可以套现”的问题,首先需要明确的是,“拿去花”通常是指蚂蚁金服旗下的信用支付产品——花呗。作为一种信用消费工具,它的主要功能是为用户提供先消费后付款的服务,但这并不意味着用户可以直接将其转...
白条平台对比解析
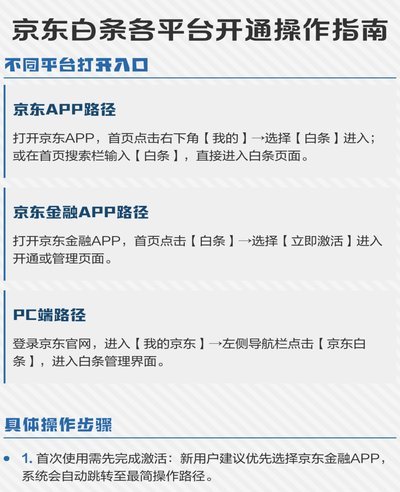
当前信用支付市场呈现多元化格局,头部平台已形成差异化竞争壁垒。京东白条依托其电商生态构建闭环,通过用户消费数据建立动态授信模型,其核心优势在于场景化风控能力,能精准识别高价值用户群体。蚂蚁集团的花呗则...
花呗“秒下”背后的真相:便捷与风险的博弈
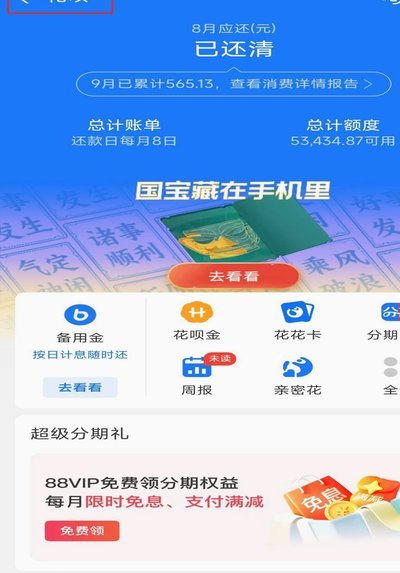
“花呗秒下”这个词,表面上看只是描述了一种快速便捷的消费方式。然而,它背后的社会影响和用户行为逻辑却远比想象的复杂得多。这种快速信用获取的便利性,确实为一部分人带来了生活上的便利,比如支付突发状况、享...
白条套现:动机与操作解析
近年来,“白条”作为一种新兴的信用支付方式,在互联网平台快速崛起。从蚂蚁花呗到京东白条,这些基于用户消费数据授信的信用工具,正在改变人们的支付习惯和融资方式。然而,随之而来的是一个值得关注的现象:越来...
分期乐余额提现指南:详细步骤与注意事项
关于如何将分期乐账户中的余额提现,许多用户可能会遇到一些困惑。首先,我们需要明确,分期乐作为一个电商平台,其主要功能是提供消费金融支持,因此其账户中的余额本质上是用户通过参与活动或积分兑换而获得的一种...
刷单金额,如何不被察觉
风险控制与行为模式的微妙关系是“一次刷多少钱不被怀疑套现”的核心问题。任何量级的刷单行为,从理论上来说,都会留下数字痕迹。银行、支付平台以及反欺诈系统,都在实时监测用户交易行为,并以此构建用户画像。频...