陷入借贷困境如何自救?
当个人或企业陷入“哪也借不出来钱”的困境时,问题往往不在于资金需求本身,而在于对融资逻辑的误判。多数人将借款视为一种被动等待的资源获取方式,却忽略了信用体系、资产结构与资金流动性的动态关系。银行或金融机构的贷款审批并非简单的“有无钱可借”,而是基于风险评估的精密计算。若信用记录存在逾期、负债率过高或资产流动性不足,即便有迫切需求也难以通过审核。这种结构性困境要求借款人必须重新审视自身财务状况,而非单纯依赖外部资金输入。
破解资金困局的关键在于重构融资路径的优先级。传统信贷渠道受阻时,可转向非传统融资模式,例如供应链金融、商业信用融资或资产证券化。企业可通过应收账款质押、库存融资等方式盘活现有资源,个人则可探索信用贷转为抵押贷的路径。同时,需警惕高利贷等非法融资手段带来的二次风险,这类资金虽能短期缓解燃眉之急,但可能加剧债务链的断裂风险。真正的解决方案应建立在对自身资产和负债的全面梳理基础上,识别可释放的隐性价值。
资金困境往往暴露财务结构的深层问题,此时更需系统性调整而非临时性补救。个人应优先清理信用卡逾期、减少非必要负债,并通过增加收入来源提升偿债能力;企业则需优化现金流管理,缩短应收账款周期,控制库存规模。若长期存在融资困难,可能需重新评估业务模式的可持续性,例如调整产品定价策略或拓展多元化客户群体。这种结构性改革虽耗时较长,但能从根本上改善融资环境,避免陷入“借不到钱—经营恶化—更难融资”的恶性循环。
当常规融资渠道全面受阻时,可考虑引入第三方中介或专业机构协助。信用修复公司、财务顾问或法律事务所可能提供针对性解决方案,例如协助处理历史债务、设计债务重组方案或寻找特殊融资渠道。但需注意甄别机构资质,避免落入“担保费”“手续费”等附加陷阱。同时,可尝试通过非金融手段获取资源,如与供应商协商延期付款、寻求政府补贴或参与产业扶持计划。这些策略虽非传统意义上的“借款”,却能在特定场景下形成替代性资金支持,为突破僵局创造空间。
相关文章
羊小咩便荔卡提现流程解析
羊小咩便荔卡提现出来这一话题,首先需要明确的是,“便荔卡”是一种虚拟货币或电子支付工具的简称。从字面理解来看,“便荔卡提现出来”的说法可能是指将此卡中的资金以现金形式取出,但实际操作中这种说法并不常见...
羊小咩提现安全吗?
羊小咩购物平台近期推出了额度提现服务,这无疑为用户提供了更多的资金灵活性。然而,在享受便利的同时,用户是否可以放心地进行提现操作呢?这需要从多个角度进行分析。 首先,从技术层面来看,羊小咩作为一个成...
携程拿去花怎么高效买票
## 携程“拿去花”购票深度解析:解锁你的旅行灵动 “拿去花”是携程推出的无固定座位、无特定行程的灵活购票模式,它最大的价值在于其极高的自由度和价格优势。但对于新手来说,如何高效、准确地在携程“拿去...
得物分期“套现”可行吗
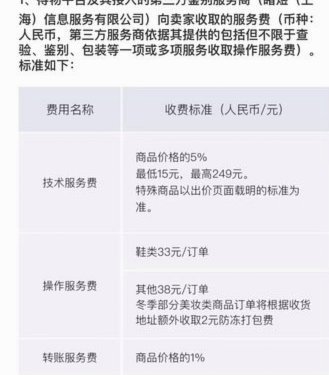
得物的佳物分期服务本质上是平台与金融机构合作的信用支付方案,其核心逻辑在于通过用户信用评估发放额度,而非传统意义上的借贷。分期额度的获取依赖于用户在平台的消费行为、信用记录及还款能力等多维度数据。从技...
快手商家24小时秒回套现
最近,关于快手平台商家是否可以通过24小时套现秒回资金的话题引发了广泛关注。这一功能背后隐藏着复杂的技术和运营逻辑。快手平台通过区块链技术优化了交易流程,使得资金流转更为高效快捷。具体而言,在用户完成...
白条逾期快速协商延期技巧
白条逾期,对于商家和个人而言,都可能带来不小的麻烦。与其陷入僵局,耗费时间和精力,更明智的做法是积极寻求协商延期,争取“秒批”的解决方案。这种看似简单的过程,实则需要细致的策略和针对性的沟通。逾期造成...