花呗到底能不能提现?操作流程与注意事项全攻略
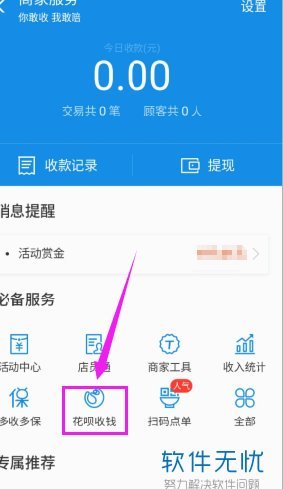
花呗提现功能的核心逻辑在于资金流转的闭环设计,其本质是将虚拟账户余额转化为可支配的实账资金。用户通过支付宝App进入花呗页面,选择"提现"选项后,系统会依据账户信用评分和历史行为数据进行额度校验。值得注意的是,该功能并非无门槛开放,通常需要满足连续使用花呗满6个月、近3个月无逾期记录等条件。提现金额受账户授信额度与当前可用额度双重限制,系统会动态调整可提现上限,避免过度透支信用资源。
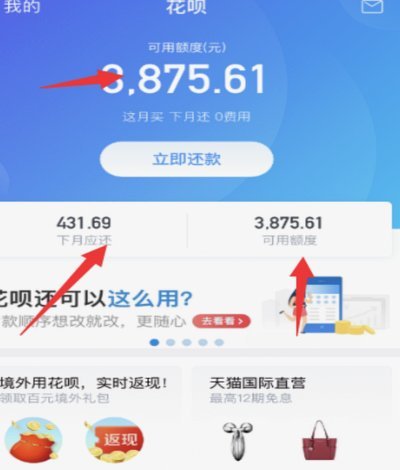
提现操作涉及多层级风控机制,从身份认证到生物特征验证均需严格校验。当用户触发大额提现请求时,系统会自动触发反欺诈模型,通过分析交易时间、地点、设备指纹等维度进行风险评估。若检测到异常行为,系统可能临时冻结提现权限并发送风险提示。值得注意的是,部分用户因频繁操作或使用非绑定设备,可能被误判为风险账户,此时需通过人工申诉渠道补充验证材料。
资金到账时效与银行清算周期紧密关联,通常在提交申请后24小时内完成。但实际到账时间受清算机构处理速度、银行系统对接延迟等多重因素影响。用户可通过支付宝的"账单详情"页面实时追踪资金状态,系统会以文字提示标注不同阶段的处理进度。对于跨行转账场景,部分银行可能收取小额手续费,建议提前确认收款账户的所属银行及收费标准。
优化提现效率需要建立科学的资金管理策略,建议用户定期查看花呗的额度使用曲线,避免在高峰期集中提现导致系统拥堵。同时,合理规划消费节奏可提升信用评分,从而获得更高的提现额度。对于高频次提现需求,可考虑开通自动还款功能,将资金流转与还款计划有机结合,形成良性的资金循环。此外,关注支付宝的活动公告,利用限时提升额度的营销策略,可显著改善提现体验。
相关文章
鹿优选先享卡额度策略与用户行为
“鹿优选先享卡额度套出来”这个现象,远不止是单纯的信用卡开卡行为,它反映了鹿友贷在战略布局和用户增长上的深思熟虑。要理解这一现象,首先要认识到鹿友贷的商业模式的核心——“先享卡”本身的价值。先享卡并非...
“拿去花”能套出真金白银吗?
“拿去花能套出来吗”这个问题,乍听之下略带迷信色彩,实则触及了金融行为中一种普遍存在的风险认知,以及个体对“机会成本”与“风险控制”的理解。它指向的是一种利用他人资金,承诺高额回报,并最终通过后续投资...
携程"拿去花"会员体系深度解析
携程“拿去花”的实质并非简单的补贴,而是携程集团对平台生态长期主义的一种尝试。它打破了传统OTA(在线旅游平台)依靠佣金比例为核心盈利模式的桎梏,转向以用户留存与复购驱动的会员体系。早期“拿去花”以较...
如何高效套现当面花
“套现当面花”这一行为,其本质并非单纯的金融技巧,而是一种对市场流动性、信息不对称以及风险管理结构的巧妙利用。长期来看,它更像是一种高度专业化的“微观博弈”,而非能轻易复制的“快速致富”方案。要成功进...
得物余额提现不了?这样处理最有效
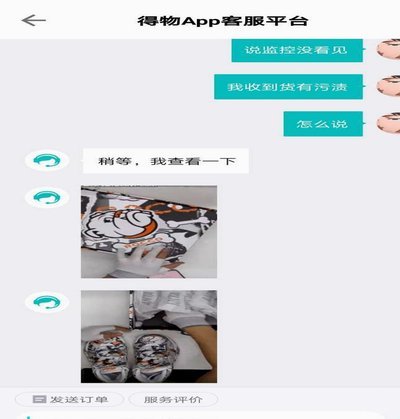
面对得物余额提不出来的情况,首先需要冷静分析可能的原因,因为不同的原因往往需要不同的解决策略。常见的原因包括账户异常、交易未完成、平台技术问题、违规操作等。账户状态异常往往是因为用户信息填写不完整或存...
得物收入怎么提现?支付宝与银行卡两种提现方式详解
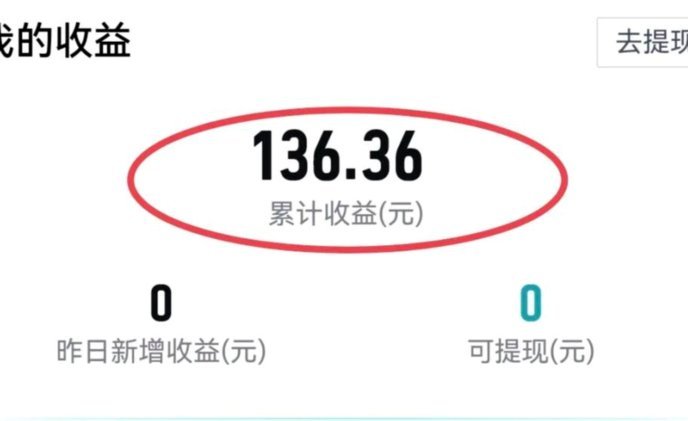
得物平台凭借其二手商品交易的模式,为众多用户提供了额外的收入来源。然而,如何将这些收入顺利提现至个人账户,成为不少用户的关切点。得物提供的提现方式主要分为两种:支付宝和银行卡。两者在操作流程上基本一致...