29家网贷平台的金融生态解析
庞大的网贷平台群像,以“29家”这个数字具象化,其核心意义并非是描绘行业体量,而是在揭示一个高度碎片化、结构性过载的金融生态。如此密集的参与者分布,首先暴露出市场野蛮生长的特征:极低准入门槛吸引了大量资源和资本,使“融资需求”的表达,迅速转化为“平台供给”的军备竞赛。这些平台在表面的活跃度营造出蓬勃发展的假象,但其内在驱动力往往仅仅是流量变现与短期资金回笼。这种群聚效应,导致了市场机制的底层逻辑被肤浅的创新和数量的堆积所掩盖。真正的风险积聚点,不在于任何一家平台的运营细节,而在于整个生态系统缺乏一个统一的、强制性的风险分层与合规指引,使得整个链条的韧性远低于其表面的繁荣度。
从操作模式的深度剖析来看,网贷平台群体的相似性远超其名称的差异性。面对监管的模糊地带,这29个平台展现出极强的路径依赖性和模型趋同性。许多平台的核心业务流程,从资金池的搭建、信用数据的采集模型,到风险敞口的划分,都呈现出高度的复刻性。它们并非各自开辟出全新的金融产品线,而更像是在同一块灰色地带上,利用不同的品牌包装和营销叙事,重复地进行“信用展期”和“资金垫付”。这种缺乏实质创新,过度依赖资本充当“润滑剂”来维持运转的模式,本质上构建了一个对外部信贷支撑极其脆弱的闭环系统。它们对真实的经济基础和长期回报的理解,远不如对短期资金池的快速周转更为敏感。
对于普通用户和散户投资者而言,这种平台集群化构成了极其严峻的信息不对称博弈场。当面对数量庞大、业务描述复杂且专业术语密集的29个选项时,个体投资者几乎不可能完成系统性的尽职调查。平台通过复杂的利率结构、阶梯式的风险提示以及层层嵌套的保证机制,成功将专业的金融风险,包装成普通人可以理解的“高回报机会”。这种信息熵的失衡,使得用户天然地处于弱势方,对平台宣称的收益模型抱持过高的信任,却缺乏深入辨别其底层风险参数的工具和能力。最终,平台群的庞大,反而是给用户群体带来了最高的认知负荷和系统性的误导风险。
一个成熟、可持续的金融生态,必然走向极端的行业收缩与本质的回归。面对如此高密度的、效率较低的资金博弈,必然会出现更强力的外部干预和内部的优胜劣汰。长此以往,分散的、无法建立起核心竞争壁垒的小平台难以维持其生存的经济模型。市场的自我净化机制和监管的趋严,最终只会促使这些平台进行一次强制性的“超级整合”。这意味着,行业将从“多主体竞争”退回到“少数头部机构的资源集中化”,从而形成一个更具备风险控制能力和透明度保障的结构。平台群的终结,预示着网贷行业正在经历从野蛮生长到精细化、机构化洗牌的必然历史节点。
相关文章
便荔卡包取现多久到账?不同银行速度大不同
便荔卡包取现到账时间因银行及具体操作方式而异。一般来说,大部分情况下,通过ATM或网上银行渠道取出现金后,资金会在数分钟内转入持卡人的银行卡账户中。然而,不同银行的处理速度可能会有所不同。例如,一些国...
携程拿去花怎么转钱
携程拿去花怎么提现出来?这个问题背后,其实隐藏着用户对积分价值的最大化利用需求。作为平台积分体系中的一种特殊形式,“拿去花”本质上是一种可以兑换多种服务的虚拟货币。它的价值不仅限于在携程内部使用,用户...
花呗24小时自动回款平台
### 花呗24小时自动回款平台:解款效率与合规边界 #### 一、用户资金周转需求的现实困境在消费金融场景中,花呗作为蚂蚁借呗的子产品,已成为数千万用户的日常信用工具。然而,当用户面临突发性资金缺...
为什么你花的携程“信用钱”竟然花不掉?
“携程拿去花 现金”现象,早已超越了单纯的消费行为,成为了中国互联网经济体系中一个微妙且值得深究的怪圈。这种模式下的消费,并非个体对产品的选择,更像是一种基于“信用”的社会化交易,其“无法使用”的本质...
鹿优选先享卡额度策略与用户行为
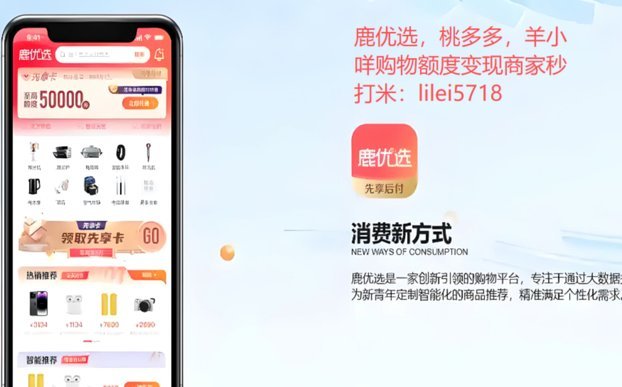
“鹿优选先享卡额度套出来”这个现象,远不止是单纯的信用卡开卡行为,它反映了鹿友贷在战略布局和用户增长上的深思熟虑。要理解这一现象,首先要认识到鹿友贷的商业模式的核心——“先享卡”本身的价值。先享卡并非...
“拿去花”能套出真金白银吗?
“拿去花能套出来吗”这个问题,乍听之下略带迷信色彩,实则触及了金融行为中一种普遍存在的风险认知,以及个体对“机会成本”与“风险控制”的理解。它指向的是一种利用他人资金,承诺高额回报,并最终通过后续投资...