便荔卡包平台靠谱吗?
便荔卡包平台的合规性需从其运营资质与监管背景入手分析。作为金融信息服务平台,其是否具备央行或银保监会颁发的牌照是核心判断标准。目前公开信息显示,该平台未在金融监管部门官网披露相关资质,但通过地方金融监管局备案的“网络借贷信息中介机构”身份。这种备案性质区别于持牌金融机构,意味着其业务范围受限于信息撮合,而非直接参与资金借贷。值得注意的是,2020年后监管部门已明确要求P2P平台清退,部分转型为持牌机构或退出市场,平台当前业务模式是否符合最新监管框架需进一步核实。
平台的用户协议与资金流向透明度是评估其正规性的关键指标。便荔卡包在官网披露的业务流程中,强调“不接触用户资金”的中介定位,但未明确第三方支付机构的对接方信息。这种模糊处理可能引发对资金安全的质疑,尤其在涉及用户数据授权与风险评估环节。合规平台通常需接入央行征信系统或接入持牌金融机构的风控体系,而便荔卡包未提供此类合作方的具体名称与资质证明,这种信息缺失可能影响用户对平台信任度的判断。
从用户反馈维度观察,该平台在第三方评价平台存在两极分化的口碑。部分用户指出其借款流程便捷、利率透明,但也有投诉涉及“诱导高息贷款”“还款困难”等问题。这种矛盾现象可能源于平台在合规与商业利益间的平衡难题。值得警惕的是,部分用户反映的“隐形收费”现象,可能与平台未充分披露服务协议中的附加条款有关,这与正规金融机构需履行的“充分告知义务”存在偏差。
监管环境的演变对平台合规性提出更高要求。随着《网络小额贷款业务管理暂行办法》等新规实施,金融信息服务平台需更严格遵循数据安全、反洗钱等规定。便荔卡包是否建立符合监管要求的风控系统、是否定期接受审计、是否披露年度合规报告,这些细节直接影响其正规性认定。当前平台官网未提供近三年的合规审计报告,这种信息不对称可能削弱其公信力,尤其在用户权益保障方面存在潜在风险。
相关文章
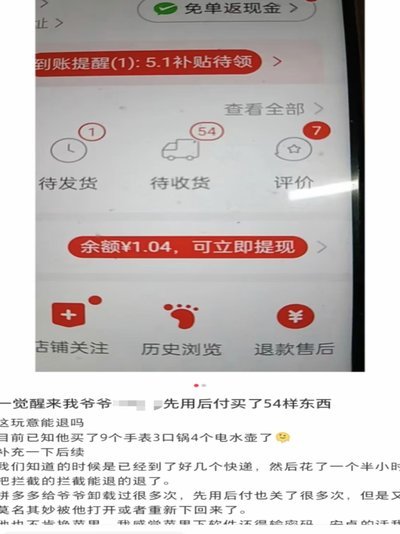
先用后付套现700元退款困境
“先用后付套现700了我退款”这一现象,并非单纯的个人遭遇,它折射出了当下新型金融科技平台、消费习惯以及监管滞后的复杂交互。这类事件的根源在于平台利用“先用后付”模式的特性,将用户置于一种“风险溢价”...
得物平台正规吗?多方解析确保交易安全
得物平台,自创立以来就以独特的交易模式和严格的审核制度在市场上脱颖而出。它不仅是一个潮流商品交易平台,更是在某种程度上引领了二手奢侈品及新品球鞋的交易风潮。然而,伴随其日益增长的用户群体与市场影响力,...
2025年支付:秒回二维码的新篇章
2025年的支付格局,与其说是信用卡衰落,不如说是与二维码支付的深度融合和演变。我们将看到“秒回二维码”不再仅仅是一个便捷的支付方式,而是一种高度智能、个性化的支付体验,其背后蕴含的驱动因素远不止于技...
拿花提现:ATM取款全攻略
拿去花平台的提现流程需要精准匹配用户账户与银行账户的绑定关系。系统通过加密算法将虚拟资金转换为可提现的法定货币单位,此过程涉及多重身份验证机制。用户需在APP内选择指定银行,输入精确到小数点后两位的提...
提高羊小咩购物额度技巧
近年来,短视频平台上的金融教程视频日益流行。以“羊小咩购物额度怎么套出来视频”为例,这类视频的核心目标是指导观众如何通过合法手段提升自己的信用额度,从而在购买商品时享受更多的优惠或更灵活的分期付款方式...
美团月付取现受限,深层原因和规避方法深度解析
美团月付功能的取现限制现象,本质上是平台支付生态重构的缩影。从技术架构角度看,美团正在通过支付场景的闭环化降低资金流动风险。其最新版本的支付系统已将取现通道与消费场景深度绑定,用户若试图突破这种绑定,...