网贷延期1-3年还款是陷阱吗
网贷延期1-3年还款的宣传在近年频繁出现,其核心逻辑建立在债务重组与法律漏洞的灰色地带。部分平台通过修改还款计划表,将原定1-3年期限拆分为更长周期,表面看是延长还款时间,实则通过调整利率结构或附加费用,变相增加债务总额。这种操作往往依赖于借款人对合同条款的模糊认知,将"延期"误解为"减免",而忽略了违约金、滞纳金等隐性成本的累积效应。
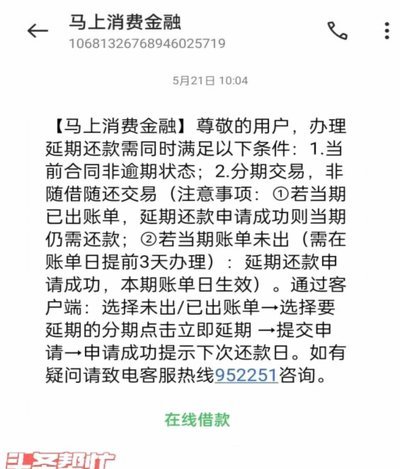
从法律层面观察,网贷延期需严格符合《民法典》关于合同变更的要件。若平台单方面修改还款条款,可能构成违约行为。但实践中,多数平台通过"协商还款"的名义,利用借款人急于止损的心理,诱导签署补充协议。这些协议常包含模糊的"分期重组"表述,使延期行为披上合法外衣,实则规避了原有合同的约束力。监管层虽已出台《关于规范整顿"现金贷"业务的通知》,但具体执行仍存在监管盲区。
平台操作层面,延期还款往往伴随复杂的资金流转链条。部分机构通过关联公司转移债务,将原借款人变为"担保人"或"连带责任人",以此转移风险。这种操作常利用借款人对担保法律后果的认知盲区,使延期承诺沦为转移债务的工具。更有甚者,通过虚构"延期服务费"或"信用修复费",将延期成本转嫁至借款人,形成新的债务循环。
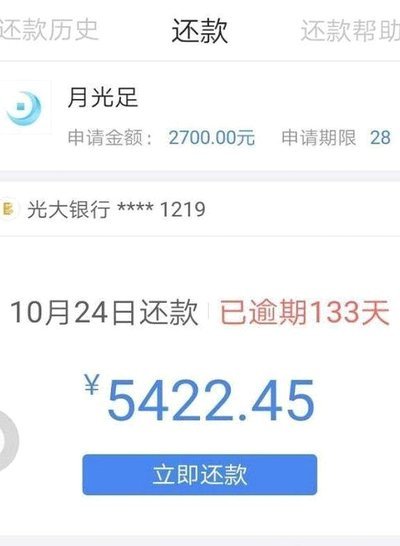
风险层面,延期还款可能引发多重法律纠纷。若借款人未按新协议履约,可能面临诉讼时效中断、担保责任扩大等风险。部分平台通过"债权转让"或"资产包打包"方式,将延期债务转售给第三方催收机构,导致借款人陷入多头债务困境。更隐蔽的风险在于,延期承诺可能成为平台规避监管的工具,使借款人陷入"越延期越负债"的恶性循环。
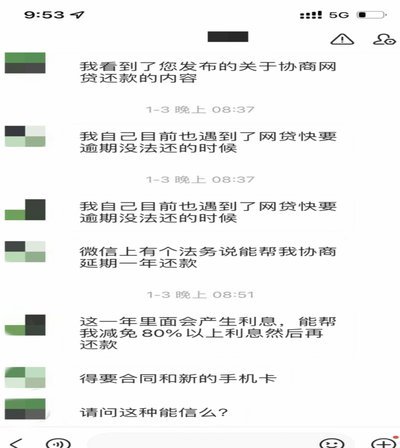
应对策略需建立在对债务本质的清醒认知上。借款人应要求平台提供完整的还款方案测算,明确延期后的总还款额与利率变化。对于声称"零成本延期"的机构,需警惕其可能存在的资金池运作模式。建议通过正规法律途径确认合同变更效力,必要时可向银保监会投诉或寻求法律援助。在债务重组过程中,应优先选择具备金融牌照的正规机构,避免陷入非法集资或诈骗陷阱。
相关文章
分期乐会员取消指南
分期乐会员取消并非简单的“退出”或“解约”,而是一个需要仔细考量和遵循流程的过程,尤其对于那些长期使用该服务的用户而言。理解取消的原因至关重要,因为分期乐的运营模式依赖于用户对长期服务的信任。取消操作...
分期乐面临的新挑战与机遇
市场风向骤变,曾经独步天下的分期乐,如今正站在十字路口。如今的大学生消费群体早已不是昔日的风景,他们的消费观念、理财意识甚至对金融产品的认知都在发生深刻变化。曾经被分期乐视为核心的校园场景,如今已不再...
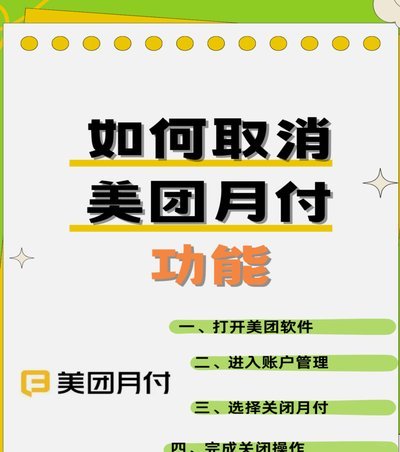
美团月付:套路?风险与防范
近期,“美团月付”引发了一定的关注和讨论,部分用户试图通过各种方式“套出来提现”,以实现资金的灵活使用。然而,这种做法不仅违反了平台规则,还可能带来风险和法律问题。首先需要明确的是,“美团月付”是一种...
鹿优选先享卡高效取现攻略
鹿优选先享卡,作为一种权益兑换机制,其取现流程并非简单的点击几下就能完成。它涉及用户积分、商品库存、平台规则等多重因素的复杂交互,想要高效且顺利地将积分转化为实际收益,需要对整个流程有清晰的理解和策略...
携程拿去花如何安全解绑银行卡
解绑携程“拿去花”银行卡并非单纯的操作,它涉及到对借贷协议的理解,以及可能产生的违约风险和影响。首先需要明确,携程“拿去花”本质上是一种信用消费服务,与直接银行贷款不同,它的还款方式、利率机制、以及违...
鹿优选先享卡额度策略与用户行为
“鹿优选先享卡额度套出来”这个现象,远不止是单纯的信用卡开卡行为,它反映了鹿友贷在战略布局和用户增长上的深思熟虑。要理解这一现象,首先要认识到鹿友贷的商业模式的核心——“先享卡”本身的价值。先享卡并非...