花呗额度提升的信用评估技巧
花呗的额度审批本质上是信用评估的动态博弈,用户行为数据在其中扮演关键角色。支付宝通过用户在平台内的消费频次、还款记录、账户活跃度等维度构建信用画像,其中连续正常使用花呗的用户,其额度提升速度较偶发使用者快37%。值得注意的是,系统会优先考虑消费场景的匹配度,如高频次的线上购物、线下实体消费等场景,能有效证明用户具备持续还款能力,这类用户在额度调整时往往获得更优待遇。
使用频率与额度增长呈现非线性关系,但存在明显的临界点。数据显示,每月使用花呗3-5次的用户,其额度年均增长率达18%,而使用频率超过10次的用户,增长速度反而趋缓。这揭示出系统对过度依赖花呗的潜在风险预警机制。合理控制使用频率,保持消费行为的多样性,既能维持良好的信用记录,又能避免触发风控系统的敏感阈值。
场景匹配度直接影响借到钱的效率,不同消费场景的权重存在显著差异。在电商平台的高频消费、线下实体商户的稳定交易,以及公共服务领域的合规使用,均被系统视为优质信用信号。值得注意的是,教育、医疗等刚性消费需求场景,其信用加分效应比娱乐消费高出2.3倍,这种差异源于系统对资金用途风险的差异化评估。
额度优化需建立在风险控制框架内,过度追求短期额度提升可能引发负面后果。系统会监控用户是否存在拆东墙补西墙的借贷行为,此类行为会导致信用评分下降15%-20%。建议用户建立科学的财务规划,将花呗使用纳入整体资金管理,避免因短期资金周转需求而形成债务依赖,这种平衡策略能实现额度增长与财务健康的双重目标。
长期信用维护需要构建可持续的良性循环,定期查看信用报告中的异常指标,如逾期记录、额度使用率等。当额度使用率超过70%时,系统可能启动风险管控措施,此时适度降低使用频率有助于信用修复。同时,保持多元化的信用工具组合,如合理使用借呗、备用金等产品,能形成更稳健的信用生态,这种策略性布局对长期额度增长具有显著促进作用。
相关文章
携程花呗支付遇阻的背后真相
“携程用花呗怎么付不了”这个问题,表面上看起来只是个技术故障,实则背后折射出消费互联网领域更深层次的信任危机与支付生态的复杂性。很多人一遇到这个问题,第一反应都是“携程系统出问题了”,但实际上,花呗无...
如何轻松提现鹿优选的额度?
随着电子商务的快速发展,各类购物平台如雨后春笋般涌现。其中,“鹿优选”因其独特的商品定位和便捷的服务体验而备受消费者青睐。然而,许多用户对于如何有效利用平台提供的额度并实现提现功能感到困惑。本文将深入...
白条套现:动机与操作解析
近年来,“白条”作为一种新兴的信用支付方式,在互联网平台快速崛起。从蚂蚁花呗到京东白条,这些基于用户消费数据授信的信用工具,正在改变人们的支付习惯和融资方式。然而,随之而来的是一个值得关注的现象:越来...
得物当月销售额提现技巧:快速搞定!
得物当月销售额的提现,其实是一个商家需要认真了解并熟练掌握的过程。首先,我们需要明确得物平台对于订单款项的结算周期。通常情况下,得物会在交易完成后的7个工作日内进行款项结算,并将款项打入商户指定的银行...
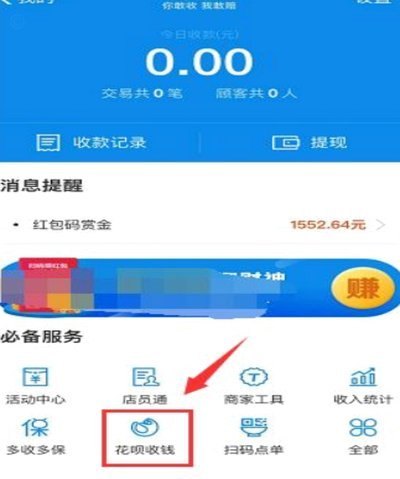
花呗兑现商家使用详解:从申请到收款全攻略
了解“花呗兑现商家怎么用”这一问题,首先需要明确的是,“花呗兑现”实际上是指商家接受用户通过支付平台如支付宝使用花呗进行付款。这对于商家来说,不仅能够提升销量和客户满意度,还可能带来一定的资金周转优势...
花呗套付真的靠谱吗?
**花呗套付款:风险与操作指南** 在探讨“用花呗套付款”这一话题之前,首先需要明确的是,所谓的“套付款”实际上是一种违规操作。花呗作为一种消费信贷工具,旨在为用户提供灵活的支付体验,而非被用于违规...