帮朋友套花呗额度的背后风险
“帮朋友套花呗”的背后,往往隐藏着一种微妙的信任关系与潜在的风险。当用户出于好意,代朋友开通花呗,并进行消费以帮助其提高额度,表面上是朋友间的互助,实则涉及金融服务的使用以及可能的债务承担。这种行为本身并不一定构成违法,但其后续可能引发的纠纷,往往超出了一般的朋友间金钱借贷的范畴。例如,朋友无法按时还款,逾期产生利息,甚至影响到代开通者的信用记录。这种场景并非仅仅是简单的欠款问题,更涉及到了信用风险的转移和对彼此信任边界的模糊。需要谨慎评估,明确双方的责任和义务,以避免将来可能的法律纠纷和人际关系破裂。
从金融角度看,花呗的额度授予机制基于用户信用评估,而朋友的消费行为本质上是利用了另一个人的信用记录来获取利益。这种行为客观上可能影响花呗平台的风险控制和信用评分模型,造成系统性的潜在风险。虽然短期内可能帮助朋友提高额度,但长远来看,平台可能会对异常行为进行监测和调整,甚至可能采取限制措施,影响双方的正常使用。此外,这种行为也存在被平台判定为虚假交易的风险,一旦被认定,双方都可能面临信用记录受损、账户冻结等严重的后果。这种风险并非仅仅存在于事后追究,而是贯穿在整个“套额度”行为的始末。
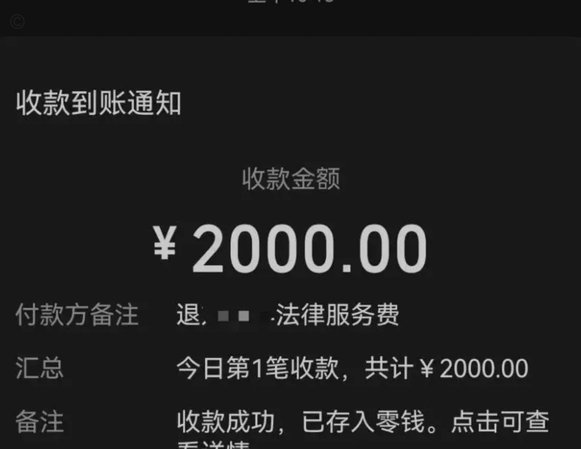
“2000元”本身只是一个具体的数字,它代表着一种具体的债务,以及可能随之而来的复杂纠纷。这个金额虽然在整体经济体中占比很小,但在个人财务层面,它可能意味着一个家庭的月供,或者一个月的日常开销。更重要的是,这个数字背后折射出朋友之间信任关系的脆弱性。当金钱纠葛进入人际关系,即便最初的意图是友善的帮助,也容易让双方产生猜疑、不满甚至怨恨。即使是最好的朋友,也可能因为金钱问题而产生隔阂,最终导致关系的破裂。这种人际关系的潜在损失,远比2000元本身的价值要昂贵得多。
这种“套额度”行为背后,通常反映出朋友在经济上存在困难,急需资金周转。然而,简单地借用他人的信用记录,并不能从根本上解决问题。相反,它可能只是将问题暂时掩盖,并带来更大的风险。更值得关注的是,朋友是否存在合理的借贷渠道,是否有能力偿还债务,以及是否了解自身的信用风险。如果朋友长期依赖这种方式来获取资金,那么他们需要积极寻求专业的财务规划和信用修复建议。而提供帮助的朋友,也应该理性评估自身风险承受能力,并尝试引导朋友寻求更合理的解决方案。
最终,这种“帮朋友套花呗”的行为,是一种行为和后果并存的博弈。它考验着人与人之间的信任,也暴露了金融服务使用的潜在风险。避免此类行为的最佳方式是建立公开透明的沟通机制,明确双方的责任和义务,并在做出任何涉及财务决策之前,仔细评估潜在的风险。对于朋友的经济困难,更应该通过理解和支持,而非通过侵犯他人信用记录的方式来解决。一种更稳妥的办法是直接赠予或提供其他形式的援助,避免将自己卷入潜在的信用风险和法律纠纷之中。
相关文章
快贷背后:便捷还是陷阱?
“秒花钱贷”这一现象的出现,远非单纯的“方便”或“急用”所能概括。它反映的是当代金融科技发展下,风险偏好、信息不对称以及监管真空等多重因素相互作用的结果。这些平台,在表面呈现“无抵押、快速审批、即时到...
花呗资金流:不止是“取钱”
花呗作为阿里巴巴生态内的信用支付工具,其资金流动已形成独特的金融闭环。当用户通过花呗完成消费时,实际资金流向呈现多层嵌套结构——平台方将用户信用额度转化为可流转的金融资产,再通过与金融机构的协议进行资...
携程拿去花如何安全解绑银行卡
解绑携程“拿去花”银行卡并非单纯的操作,它涉及到对借贷协议的理解,以及可能产生的违约风险和影响。首先需要明确,携程“拿去花”本质上是一种信用消费服务,与直接银行贷款不同,它的还款方式、利率机制、以及违...
鹿优选先享卡额度策略与用户行为
“鹿优选先享卡额度套出来”这个现象,远不止是单纯的信用卡开卡行为,它反映了鹿友贷在战略布局和用户增长上的深思熟虑。要理解这一现象,首先要认识到鹿友贷的商业模式的核心——“先享卡”本身的价值。先享卡并非...
得物购物额度:如何玩转最大优惠
得物购物额度作为一种吸引用户粘性的创新方式,不仅体现了平台对消费者的重视,也让每一次消费变得更具策略性和趣味。当你手握一笔得物购物额度时,如何最大化其价值成为了一门学问。首先,了解各种商品的折扣机制是...
花呗套现手续费多少
花呗套现的手续费结构呈现多维度特征,其核心取决于交易场景与资金流转路径。线上商户通常采用0.6%-1.2%的固定费率,而线下实体商户则可能面临0.8%-1.5%的浮动区间。值得注意的是,部分商家通过分...