白条秒到使用技巧:如何高效套卡
白条秒到功能的额度评估机制依赖于多维度数据建模,核心逻辑在于用户消费行为的稳定性与还款能力的匹配度。系统会动态分析账户的活跃频率、交易场景的多样性、以及历史账单的履约表现。例如,高频次的小额消费相较于单笔大额交易更容易触发额度提升阈值,这种模式既符合平台风控逻辑,又能有效降低资金链风险。值得注意的是,系统对消费场景的识别已突破传统线下商户范畴,线上教育、医疗等高频场景的消费数据同样被纳入评估体系,形成更立体的用户画像。
在优化消费行为时,需着重平衡账单结构与资金周转效率。建议采用"阶梯式消费"策略,即在额度提升周期内,通过不同消费层级的组合交易激活系统算法。例如,先完成基础额度的消费验证,再通过叠加特定类目(如数码产品、家居用品)的消费行为触发进阶额度评估。同时需注意避免短期内过度集中消费,这种行为可能被系统判定为套现风险,进而导致额度临时冻结或降低。
还款策略的精细化管理直接影响额度的可持续性。建议采用"分段还款"模式,将账单拆分为多个还款节点,既可避免单笔还款对现金流的冲击,又能通过持续的履约记录强化信用标签。对于大额账单,可结合平台提供的分期工具,将还款压力分散至多个周期,同时保留账户的活跃度。值得注意的是,还款时间点的选择也需策略性调整,避免在系统风控模型的高频监测时段(如月末、季度末)集中还款。
风险控制维度需建立动态预警机制,重点关注额度波动与消费行为的关联性。当系统出现额度异常调整时,应优先排查是否存在消费场景偏离常规、还款周期突变等潜在风险信号。建议通过定期分析账单明细,识别是否存在异常交易频次或金额突变,及时调整消费策略以规避系统误判。同时,保持账户的适度活跃度,避免因长期闲置导致信用评分衰减,这种平衡点的把握往往决定额度的长期稳定性。
相关文章
分期乐怎么取消申请
在当今的消费环境中,分期付款已成为许多人缓解经济压力的重要手段。而分期乐作为这一领域的代表性平台,凭借其便捷的操作和灵活的分期方案吸引了大量用户。然而,当消费者在使用过程中遇到特殊情况或误操作时,取消...
如何高效套现当面花
“套现当面花”这一行为,其本质并非单纯的金融技巧,而是一种对市场流动性、信息不对称以及风险管理结构的巧妙利用。长期来看,它更像是一种高度专业化的“微观博弈”,而非能轻易复制的“快速致富”方案。要成功进...
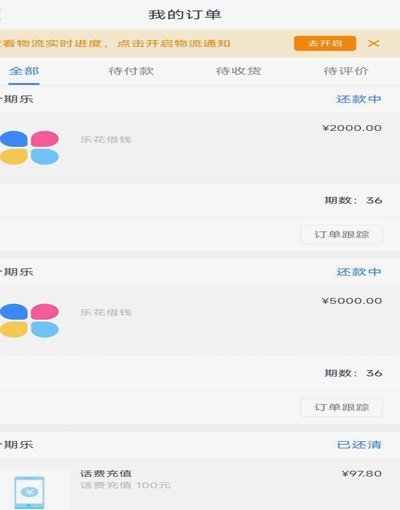
分期乐:高手如何巧妙套现全部额度
## 分期乐套现额度:一场精心设计的资金游戏 分期乐作为新兴的互联网消费金融平台,在短时间内获得了大量用户。其本质是通过将消费者未来的购买力转化为信用额度,构建了一个复杂的资金运作体系。在这个系统...
分期乐放款政策收紧了吗?
分期乐近期的放款情况确实引发了广泛关注,并非简单的停摆,而更像是一种调整与重塑。从用户反馈和相关数据来看,新用户申请的放款速度明显放缓,甚至出现部分用户被直接拒批的情况,尤其是在负面信用记录或者申请金...
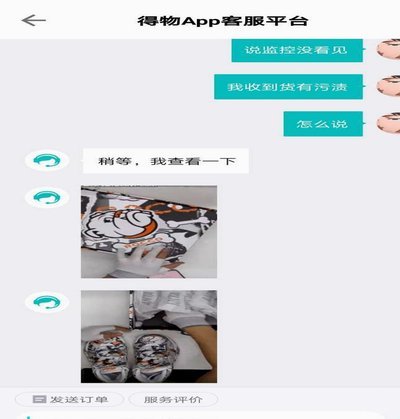
得物余额提现不了?这样处理最有效
面对得物余额提不出来的情况,首先需要冷静分析可能的原因,因为不同的原因往往需要不同的解决策略。常见的原因包括账户异常、交易未完成、平台技术问题、违规操作等。账户状态异常往往是因为用户信息填写不完整或存...
携程拿去花套现收益实测
携程“拿去花”活动,近年来因其“先花后还”的模式吸引了不少用户,围绕其套现以及最终到手的钱数,也产生了很多讨论和猜测。简单来说,这并非一个纯粹的“套现”活动,它更像是一种利用平台提供的短期信用额度进行...