花呗套现的风险与真相
很多人将花呗视为一种“隐形提现机”,这种认知的偏差源于数字信用与实体现金之间的心理鸿沟。当信用额度不再仅仅是消费额度,而变成了试图转化的流动资金时,本质上是在挑战平台“闭环消费”的核心逻辑。这种心理驱...
花呗套现的赚钱套路全解析
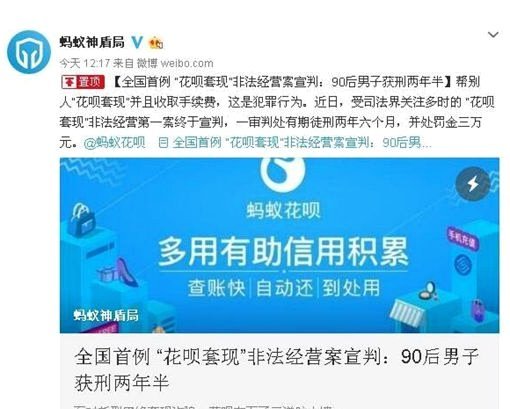
“套花呗”的本质并非某种创新的金融服务,而是一种利用电商交易逻辑漏洞进行的信用变现行为。其核心逻辑在于将无法直接提现的“授信额度”通过虚假交易,伪装成真实的商品购买过程,从而将其转化为可流动的现金。这...
花呗套现真的免费吗?
花呗作为一种消费金融工具,主要服务于用户便捷的支付需求。然而,在探讨“套花呗有没有手续费”之前,我们需要明确几个前提。首先,“套花呗”的行为指的是利用多种途径多次申请花呗额度以获取更多信贷资源的行为,...
花呗套现风险与对策
花呗作为支付宝推出的信用支付工具,其核心逻辑是基于用户信用额度的消费分期服务。平台通过大数据风控系统评估用户的还款能力和消费习惯,最终确定授信额度。从技术实现层面看,花呗的账单结算流程与传统信用卡存在...
花呗套现:费息陷阱与风险揭秘
花呗套现,一个绕不开的话题,其背后的手续费和利息机制远比表面上简单。简单理解,从技术上来说,套现的方式通常是寻找他人代为支付,将花呗余额转账至对方账户,然后以现金补偿给代付人。这种行为实际上触发了花呗...
花呗套现软件的风险与技术解析
花呗作为支付宝生态中的核心金融工具,其风控体系通过多维度数据建模实现资金流向监控。所谓“套现软件”本质上是试图绕过系统校验的逆向工程产物,通常依赖虚假交易链路或第三方接口模拟消费行为。这类软件往往通过...
花呗套现风险与合规使用指南
花呗作为支付宝生态中的信用支付工具,其本质是消费信贷产品。用户通过绑定银行卡开通花呗后,系统会根据信用评分授予一定的额度。部分用户误认为可以通过花呗实现资金套现,实际上这一行为存在显著风险。从技术层面...