得物余额提现多久到账?看这里!
得物App作为近年来迅速崛起的潮流购物平台,为用户提供了丰富的商品选择和便捷的服务体验。随着越来越多消费者习惯于线上消费并积累平台内的余额,关于“得物余额提现多久到账”的疑问也愈加频繁地出现在用户的讨...
得物分期能提现吗?解析来了
得物分期的核心逻辑建立在信用评估与支付结算的双重机制上。平台通过用户消费行为数据构建信用画像,将购物金额拆解为等额分期款项。这种金融工具本质上属于消费信贷产品,其资金流经第三方支付渠道完成闭环,而非直...
分付转给个人套现风险大
近年来,随着金融科技的发展,“分付”作为一种新型的消费支付方式,受到了广泛关注。不过,部分用户出于资金需求或操作不当的原因,可能会考虑将“分付”中的余额转给个人以套现。这种行为在法律和合规性上存在一定...
携程“拿去花”套现到底行不行?用户必须知道的风险!
携程“拿去花”套现的风险,并非简单的平台是否扣钱就能概括。该模式的核心在于利用携程平台上的酒店、机票预订产生的优惠券或积分,通过特定渠道(通常是二方平台或个人)变现。平台扣钱与否,直接取决于用户选择的...
分付提现慢?背后的技术和监管有玄机
分付提现功能的设计本质上是对用户资金流动性需求的响应,但其技术实现远非简单的账户转账。平台需通过多层系统架构确保资金安全,包括与银行间实时清算通道的对接、用户身份的动态验证以及反洗钱系统的实时拦截。提...
花呗套现还花呗有风险
这种“以贷还贷”的循环行为,本质上是在透支未来的信用额度来维持当下的流动性幻觉。表面上看,资金在账户间完成了闭环,债务压力似乎并未实质性减少,但这种操作实际上是在通过增加“摩擦成本”来延缓违约风险。从...
羊小咩额度到账背后的体验与挑战
羊小咩取现额度到账了,乍一听这像是个稚嫩的童话故事开篇,实则指向了数字时代下用户与金融机构交互的一种复杂体验。这不仅仅是数字呈现的资金转移,它映射着用户对信任的确认、对效率的期待,以及潜在的风险预期。...
白条秒到使用技巧:如何高效套卡
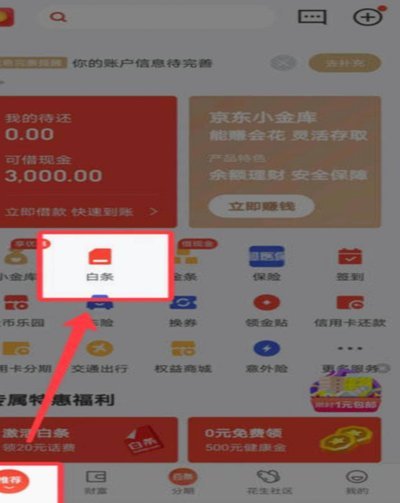
白条秒到功能的额度评估机制依赖于多维度数据建模,核心逻辑在于用户消费行为的稳定性与还款能力的匹配度。系统会动态分析账户的活跃频率、交易场景的多样性、以及历史账单的履约表现。例如,高频次的小额消费相较于...
得物提现全攻略:快速到账不迷茫
得物提现并非单纯地将账户余额转入银行卡,其操作体系与平台交易模式紧密关联,理解其底层逻辑至关重要。得物提现主要涉及“确认收货”的时间节点,这与保障买家权益的机制息息相关。用户需要先确认收货,这不仅是交...
京东白条如何提取现金并进行分期偿还?
京东白条作为京东推出的一项信用支付服务,近年来逐渐受到消费者青睐。其本质是为用户提供了一定额度的临时资金支持,在购物时可以使用白条进行支付,随后再分期偿还。然而,随着用户对白条功能的深入使用,如何有效...