分付24小时取现,灵活还款方式全解析
“分付24小时取现 哪里还款”这一问题,远比单纯的“还款方式”更深层次地反映了当前金融科技发展下消费者对现金流管理的迫切需求与金融机构对风险控制的紧张。传统还款方式,如信用卡账单、银行转账等,通常存在着逾期还款产生的滞纳金、影响个人信用等负面影响,且还款周期相对固定,无法根据实际需求灵活调整。分付24小时取现的模式,实质上是一种“碎片化”的现金管理解决方案,它通过将账单或消费金额分割成若干份,并在24小时内提供取现,极大地降低了还款的心理压力,满足了用户对即时资金掌控的期望。这种模式的兴起,反映了用户对金融产品越来越精明,不再满足于传统的“一笔还清”模式,而是更加倾向于根据自身收入周期、支出习惯进行更灵活的资金管理。同时,对于金融科技公司而言,分付24小时取现也代表着一种新的商业机会,它能够吸引更多年轻用户,并提升其产品的竞争力。
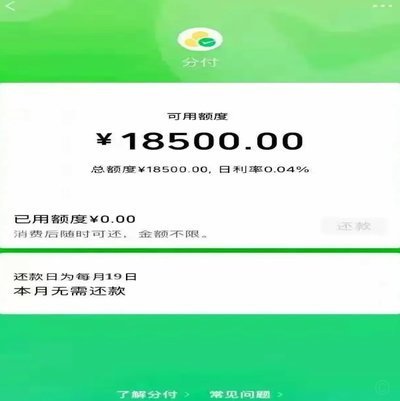
然而,分付24小时取现模式的兴起也带来了一系列潜在的风险。首先,从风险控制的角度来看,24小时取现的频繁操作意味着更高的坏账风险。金融机构需要对用户进行更严格的信用评估,并实施更严格的还款提醒机制,以降低逾期违约的概率。另一方面,这种模式也可能加剧用户的过度消费行为。24小时内取现的便利性,若不加以约束,容易导致用户在不考虑自身还款能力的情况下,进行不必要的消费,最终导致资金链断裂。因此,金融机构在推出此类产品时,不仅要关注技术创新,更要注重风险控制和用户教育。具体来说,可以考虑引入消费限制功能,或与信用评估机构合作,提供更准确的信用评估报告,从而更好地匹配用户需求。
那么,在考虑“分付24小时取现 哪里还款”时,选择哪种还款方式至关重要。目前,市场上出现多种结合了分付和即时取现功能的金融产品。例如,一些消费App提供“分付消费”功能,用户可以通过将消费金额分割成若干份,并在24小时内提取现金。此外,部分银行也推出了“分付账单”功能,用户可以将账单金额分割成若干份,并在24小时内提取现金,避免逾期还款产生的滞纳金。选择时,用户需要仔细评估自身的需求和风险承受能力。如果用户对消费习惯有较强的控制力,且能够按时足额还款,那么选择具备一定消费限制功能的App或许更合适。但对于消费习惯不稳定的用户而言,则应谨慎选择,并做好充分的还款准备。
更值得关注的是,未来的“分付24小时取现”模式将更加注重与生态系统的整合。例如,与电商平台、社交媒体平台等深度整合,用户可以在购物、社交等场景下,直接进行分付和即时取现操作。同时,金融科技公司也应积极探索与保险、理财等领域的结合,为用户提供更加全面、便捷的金融服务。这需要金融机构与科技企业的深度合作,共同构建一个更加完善的金融生态系统。 此外,监管部门也应该积极探索,在保障消费者权益的前提下,推动金融科技产品的创新,促进金融服务与数字经济的融合。 总之,“分付24小时取现 哪里还款”的选择,不仅仅是支付方式的权衡,更体现了用户与金融机构之间,一种更加灵活、高效的协作关系。
相关文章
花呗套现后还能继续套用吗?
花呗套现后的额度调整机制与用户行为关联性显著。当用户通过第三方渠道完成首次套现后,系统会根据资金流向和消费痕迹进行动态评估。若套现行为被判定为异常,平台可能触发额度压缩或临时冻结机制。值得注意的是,花...
如何顺利从拍拍贷借钱
拍拍贷作为线上借贷平台,其审核机制围绕用户信用画像展开。核心在于系统对还款能力的量化评估,这需要借款人主动优化财务数据呈现。例如,信用卡账单需保持最低还款额 资料准备阶段需注重细节把控,身份证件需确...
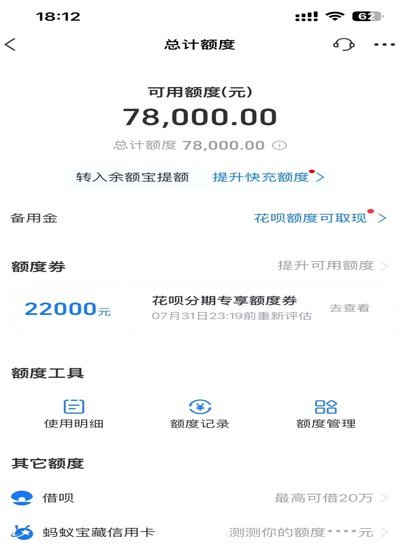
花呗资金流:不止是“取钱”
花呗作为阿里巴巴生态内的信用支付工具,其资金流动已形成独特的金融闭环。当用户通过花呗完成消费时,实际资金流向呈现多层嵌套结构——平台方将用户信用额度转化为可流转的金融资产,再通过与金融机构的协议进行资...
为什么你花的携程“信用钱”竟然花不掉?
“携程拿去花 现金”现象,早已超越了单纯的消费行为,成为了中国互联网经济体系中一个微妙且值得深究的怪圈。这种模式下的消费,并非个体对产品的选择,更像是一种基于“信用”的社会化交易,其“无法使用”的本质...
携程拿去花如何安全解绑银行卡
解绑携程“拿去花”银行卡并非单纯的操作,它涉及到对借贷协议的理解,以及可能产生的违约风险和影响。首先需要明确,携程“拿去花”本质上是一种信用消费服务,与直接银行贷款不同,它的还款方式、利率机制、以及违...
携程"拿去花"会员体系深度解析
携程“拿去花”的实质并非简单的补贴,而是携程集团对平台生态长期主义的一种尝试。它打破了传统OTA(在线旅游平台)依靠佣金比例为核心盈利模式的桎梏,转向以用户留存与复购驱动的会员体系。早期“拿去花”以较...