花呗套现的技巧解析
花呗作为一种便捷的消费信贷工具,自推出以来就受到了广大消费者的喜爱。它不仅简化了支付流程,还能通过合理的分期付款帮助用户分担经济压力,提高生活品质。然而,随着其使用频率的增加,“如何利用花呗套现”成为...
花呗套现还花呗有风险
这种“以贷还贷”的循环行为,本质上是在透支未来的信用额度来维持当下的流动性幻觉。表面上看,资金在账户间完成了闭环,债务压力似乎并未实质性减少,但这种操作实际上是在通过增加“摩擦成本”来延缓违约风险。从...
花呗套现的风险与真相
很多人将花呗视为一种“隐形提现机”,这种认知的偏差源于数字信用与实体现金之间的心理鸿沟。当信用额度不再仅仅是消费额度,而变成了试图转化的流动资金时,本质上是在挑战平台“闭环消费”的核心逻辑。这种心理驱...
花呗套现费多少算合适?
探讨“套现花呗多少手续费合适”这个问题,首先要明确的是,花呗的初衷是为用户提供便捷的消费金融服务。然而,在特定情境下,如用户资金需求紧迫或信用状况不佳时,可能会考虑将花呗内的欠款部分提前取出。这时需要...
花呗套现的赚钱套路全解析
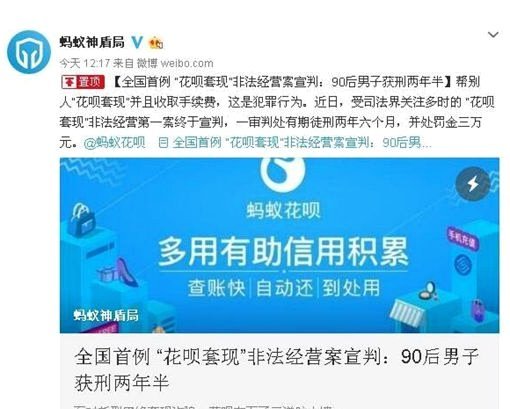
“套花呗”的本质并非某种创新的金融服务,而是一种利用电商交易逻辑漏洞进行的信用变现行为。其核心逻辑在于将无法直接提现的“授信额度”通过虚假交易,伪装成真实的商品购买过程,从而将其转化为可流动的现金。这...
花呗套现三种方法及风险提示
近年来,随着互联网金融的迅猛发展,“花呗”作为一种消费信贷工具,受到了广大消费者的青睐。但值得注意的是,使用“花呗”进行套现的行为不仅违反了平台规定,还可能带来法律风险和信用问题。本文将探讨三种相对隐...
花呗套现风险与方法
近年来,随着互联网金融的快速发展,支付宝旗下的“花呗”已成为广大消费者日常购物的重要支付工具。然而,一些用户试图通过各种方式绕过平台规则,将花呗额度转化为现金进行套现操作。这种行为虽然短期内看似能够解...
花呗套现平台的新名字与转型之路
近年来,随着互联网金融的快速发展,各种新兴的信贷和支付工具层出不穷。在这一背景下,“花呗”作为蚂蚁金服推出的一款消费信貸产品,凭借其便捷性和灵活性迅速占领了市场。然而,围绕“花呗”的套现行为也逐渐成为...
花呗套现的真相:你必须知道的风险与危害
信用卡信贷的本质,是信用额度与短期消费冲动之间产生的行为经济学裂隙。将消费信贷用于资金套现,根源绝非单纯的资金需求,而是消费心理错位和财务管理失衡的综合体现。这类操作背后的驱动力,往往源于现金流的暂时...
花呗套现,影响你的信用?
花呗作为一种消费信贷工具,其对他人信用体系的影响远比直观的逾期关联更为复杂。许多人错误地认为只要对方没有逾期,自己的信用就不会受影响。事实上,花呗的“套现”行为,即便成功规避了直接的逾期记录,也可能通...