如何判断借款平台是否正规
平台资质与监管框架的穿透式审视
在金融合规性核查中,"你想花"的运营主体是否持有央行颁发的金融牌照是首要判断标准。通过银保监会官网可查询其备案信息,但需警惕部分平台通过子公司或关联公司规避直接监管。实际操作中,应重点核查其是否接入央行征信系统,以及是否具备《网络借贷信息中介机构业务活动管理暂行办法》要求的备案编号。值得注意的是,部分平台以"技术服务商"名义运营,实际承担资金中介职能,这种架构往往存在监管套利风险。建议用户通过央行征信中心官网验证借款人信息真实性,以此作为判断平台合规性的基础依据。
合同条款中的隐性成本拆解
借款协议中常出现的"服务费""保证金"等表述,往往构成实际利率的隐形组成部分。以某平台为例,其宣称年化利率8.8%,但通过计算实际支付的总成本,真实利率可达15.2%。这种差异源于合同中约定的"费用分摊"机制,部分平台通过将利息拆分为多项收费项目,规避利率上限监管。用户需特别关注合同中关于逾期罚息的计算方式,某些平台采用"复利计算+违约金叠加"模式,导致债务快速膨胀。建议使用专业计算器对合同条款进行利率换算,确保对实际资金成本有准确认知。
数据安全与隐私保护的现实困境
平台掌握的用户金融数据涉及身份证、银行卡、征信记录等敏感信息,其安全防护体系直接关系用户资产安全。某平台曾因未加密存储用户身份证影像资料,导致数万用户信息泄露。当前行业普遍存在的问题包括:数据传输未采用国密算法、生物识别信息未进行脱敏处理、第三方合作方权限管控不严等。用户可通过查看平台是否通过等保三级认证,以及是否公开安全审计报告来评估其数据防护水平。值得注意的是,部分平台在用户授权范围内使用AI风控模型,但存在算法歧视风险,可能对特定群体设置更高的信用评估门槛。
风控机制的透明度与可验证性
优质平台的风控体系应具备可追溯性和可验证性,但当前市场存在显著差异。某平台展示的"AI智能审核"系统,实际依赖人工复核率高达60%,这种半自动化模式易导致审核标准波动。用户可通过查询平台是否公开风险评估模型参数,以及是否提供逾期率、坏账率等核心指标的季度报告。部分平台采用"动态授信"模式,根据用户消费行为实时调整额度,但缺乏透明的授信逻辑说明,可能引发用户对算法黑箱的质疑。建议用户关注平台是否接入央行征信系统,以及是否允许第三方审计机构对风控模型进行独立评估。
用户权益保障的实践路径
在争议解决机制方面,部分平台将纠纷处理外包给第三方催收公司,导致用户维权渠道受阻。某案例显示,用户因逾期被催收公司违规曝光个人信息,最终需通过法院诉讼才能撤销。建议用户优先选择支持仲裁条款的平台,并留存完整的借款协议、还款记录等证据。同时需注意,部分平台在用户注销账户时未妥善处理数据销毁,导致个人信息持续被用于二次营销。用户可通过工信部12321网络举报中心举报违规行为,并定期检查个人征信报告,及时发现异常借贷记录。在维权过程中,保留与平台沟通的书面证据至关重要,这将直接影响司法认定的证据效力。
相关文章
便荔卡取现到账时间揭秘
关于便荔卡包取现的到账时间,不同的银行和理财产品会有所差异。通常而言,在申请并成功获得便荔卡额度后,用户可以通过银行卡进行取现操作。根据中国的银行业务规定及多数银行的操作流程,使用便荔卡进行现金提取,...
白条取现1000的隐藏风险与惊人后果
白条取现1000元看似小额操作,却可能触发多重连锁反应。首先需明确的是,白条取现本质上是信用消费的变体,其本质与信用卡现金提取相似。平台通常会收取远高于普通消费的手续费,例如年化利率约18%-24%的...
分期乐如何提现
了解“分期乐额度怎么提现出来”这个问题,首先要明确的是,分期乐是一家面向年轻人的消费金融平台。对于用户来说,提现是一个常见的需求,但在操作过程中可能会遇到一些疑问。以下是几个关键步骤和注意事项。...
美团月付提现至微信
近年来,随着移动支付的普及,用户对于资金管理的需求日益增加。美团月付作为一种便捷的消费信贷服务,在提升消费者购物体验的同时,也带来了如何有效管理资金的问题。许多用户 针对这一需求,美团月付平台已经推...
美团月付取现影响征信吗?查询攻略 Revealed
美团月付取现是否上征信,以及如何查询,是许多用户在使用该服务时关心的问题。从监管层面看,自2023年起,为规范“先消费后还款”业务,银保监会联合人民银行等部门发布相关政策,明确要求经营此类业务的企业(...
分期乐:正规靠谱吗?
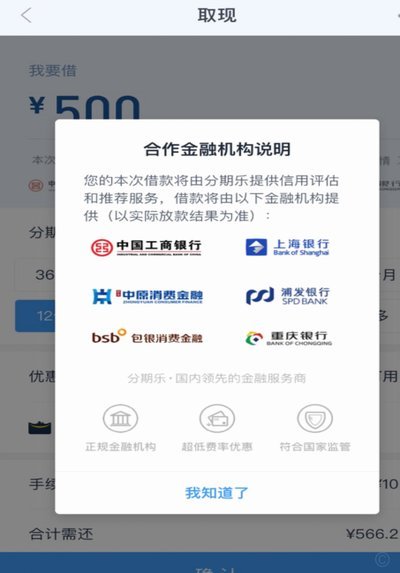
在探讨分期乐是否为正规平台之前,我们首先需要了解其运营模式和背景。分期乐成立于2013年,致力于为年轻人提供个性化消费解决方案,通过线上购物、分期付款的方式,帮助用户购买电子产品等商品。它隶属于乐信集...