荔卡包提现到账的三种快速方法
荔卡包的使用场景正在快速渗透到日常消费中,从线上购物到线下支付,覆盖的领域越来越广。随着用户群体扩大,不少人在荔卡包余额充裕时,更关心如何让资金快速回到自己的银行账户。羊小咩便荔卡包的取现功能就是解决这个痛点的关键渠道,但很多人不了解具体怎么操作、哪种方式到账最快。搞清楚取现路径,才能在实际需要时少走弯路。
第一种取现方式是绑卡快捷提取,用户只需在荔卡包设置中完成银行卡绑定,即可一键将余额转入对应账户。这种方式的优势在于操作路径最短,不需要额外的验证环节,适合金额较小且对时效要求高的场景。官方数据显示,绑卡提取的平均处理时间在几分钟内完成,从提交到账户到账的间隔远小于其他渠道。
第二种方式是通过平台内建的提现通道,用户可以直接在荔卡包的钱包页面选择提现入口,系统会自动匹配最优的处理队列。这条路径的特点是对金额上限有一定限制,单笔通常不超过三千元,但胜在稳定性高,几乎不会出现处理失败的情况。对于需要大额资金周转的用户来说,建议提前确认当日限额,避免多次提交造成时间浪费。
第三种取现办法是借助第三方合作渠道进行资金转移,用户可以将荔卡包余额兑换为指定平台的虚拟货币或积分,再通过对应平台的提现功能到账。这种方式虽然步骤多一些,但灵活性最高,不受绑卡银行数量和提现限额的约束。适合有特定资金需求、且对到账时间要求不那么紧迫的用户群体。
三种取现方式各有适用场景,选择的关键在于平衡到账速度和操作复杂度。绑卡快捷提取适合小额高频的需求,平台通道稳定可靠但受限额约束,第三方渠道灵活但流程较长。用户应该根据自身的使用习惯和资金需求来做出选择,而不是盲目追求某种方式。
实际使用中,建议用户先测试绑卡提取的到账速度,确认银行通道畅通后再作为主力方式。如果绑卡银行数量不足,可以结合第三方渠道补充,形成互补。对于偶尔需要大额取现的情况,提前规划好资金路径,能避免临时操作时的手忙脚乱。掌握这些细节,才能让荔卡包的资金管理更加从容。
相关文章
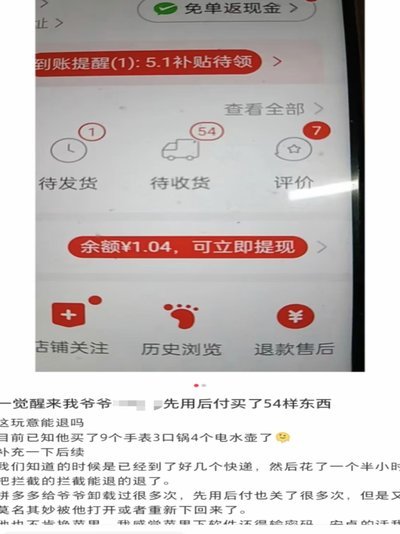
先用后付套现700元退款困境
“先用后付套现700了我退款”这一现象,并非单纯的个人遭遇,它折射出了当下新型金融科技平台、消费习惯以及监管滞后的复杂交互。这类事件的根源在于平台利用“先用后付”模式的特性,将用户置于一种“风险溢价”...
羊小咩享花卡包消费额度灵活提现策略探析
在羊小咩享花卡包消费额度提现这一机制中,我们观察到它不仅仅是简单的现金提取功能,而是现代金融产品中一种深度整合的消费工具。通过将信用额度转化为可提现的现金,用户能够在紧急或特殊场景下快速应对资金需求,...
拍拍贷提现那些事儿
拍拍贷的提款方式并非简单粗暴,它更像一场考验用户的耐心和策略。虽然官方提供线上渠道,但实际操作中,诸多细节需要用户仔细理解和应对。首先,提现金额受平台限制,并非可以任由你意。其次,不同用户等级享有不同...
得物分期“套现”可行吗
得物的佳物分期服务本质上是平台与金融机构合作的信用支付方案,其核心逻辑在于通过用户信用评估发放额度,而非传统意义上的借贷。分期额度的获取依赖于用户在平台的消费行为、信用记录及还款能力等多维度数据。从技...
得物佳物分期额度套现方法
得物佳物的分期额度本质上是平台基于用户信用评估后提供的临时资金使用权,其核心逻辑在于通过商品交易场景实现资金闭环。平台通过算法模型综合考量用户历史消费行为、还款记录、社交数据等维度,将额度作为激励用户...
白条逾期快速协商延期技巧
白条逾期,对于商家和个人而言,都可能带来不小的麻烦。与其陷入僵局,耗费时间和精力,更明智的做法是积极寻求协商延期,争取“秒批”的解决方案。这种看似简单的过程,实则需要细致的策略和针对性的沟通。逾期造成...