如何合法利用花呗提升额度
花呗作为阿里巴巴生态中的信用支付工具,其核心逻辑建立在用户信用评级与消费行为数据的深度绑定上。平台通过算法模型对用户的还款能力、消费习惯、资产状况进行动态评估,最终决定可授信额度。这种机制本质上是将用户信用转化为可支配的虚拟货币,但需明确的是,其本质仍属于消费信贷范畴,而非现金提取工具。任何试图通过非官方渠道获取资金的行为,均可能触及平台风控规则,导致信用降级甚至账户冻结。
在合规框架内,用户可通过优化消费结构提升额度。例如,将高频小额消费转化为低频大额支付,可触发平台对用户消费能力的重新评估。同时,保持账单按时全额还款是维持信用评级的基础,但需注意避免过度依赖分期付款,因分期产生的利息会侵蚀实际可用额度。部分用户通过绑定支付宝余额或信用卡还款,可实现资金周转的灵活性,但需警惕因多账户管理导致的逾期风险。
平台对资金流向的监控已形成闭环系统,任何异常交易模式都可能触发风控机制。例如,短时间内集中支付高价值商品,或频繁进行大额提现操作,均可能被判定为套现行为。用户应建立清晰的消费预算,避免将花呗用于非必要支出。同时,合理利用账单分期功能可缓解短期资金压力,但需计算实际还款成本,避免陷入债务循环。
对于有特殊资金需求的用户,可探索平台提供的金融服务产品。例如,花呗推出的"信用贷"功能,允许用户将额度转化为可提现的现金,但需支付相应利息。此类产品本质是信用额度的货币化,与传统套现存在本质区别。用户应充分了解产品条款,评估自身还款能力,避免因过度借贷导致财务风险。同时,关注平台推出的优惠活动,如账单分期免息、额度提升奖励等,可实现资金使用的优化。
长期来看,用户应建立健康的消费观念,将花呗作为消费工具而非资金来源。通过定期查看信用报告,了解自身信用状况,合理规划消费节奏。当发现额度异常波动时,及时联系客服进行核查,避免因误解导致信用受损。在数字化支付时代,理性使用信用工具才能实现财务自由,而非陷入债务陷阱。
相关文章
黄金价格:避险还是周期?
黄金现货价格的趋势并非由单一的经济周期决定,它是一个极其复杂的,由地缘政治不确定性、全球货币政策走向和实际购买力平价相互作用的交织系统。我们不能仅依据短期波动图表来判断方向,而必须深入理解支撑黄金的核...
如何判断借款平台是否正规
平台资质与监管框架的穿透式审视 在金融合规性核查中,"你想花"的运营主体是否持有央行颁发的金融牌照是首要判断标准。通过银保监会官网可查询其备案信息,但需警惕部分平台通过子公司或关联公司规避直接监管。...
2025年支付:秒回二维码的新篇章
2025年的支付格局,与其说是信用卡衰落,不如说是与二维码支付的深度融合和演变。我们将看到“秒回二维码”不再仅仅是一个便捷的支付方式,而是一种高度智能、个性化的支付体验,其背后蕴含的驱动因素远不止于技...
新型消费模式详解
近年来,随着互联网金融的迅速发展,“分期乐”作为一种新型消费模式逐渐走进了消费者的视野。简单来说,“分期乐”是一款在线借贷服务平台,它通过与各大电商平台合作,为用户提供多样化的分期付款服务,帮助消费者...
分期乐额度怎么提高?看完这篇就够了
分期乐的购物额度并非一成不变的数字,而是根据你的个人信用状况、收入水平、消费习惯以及平台自身的风控算法共同决定的。理解这一点至关重要,它并非单纯的“求高者胜”,而是建立在客观的风险评估之上。早期申请分...
得物分期“套现”可行吗
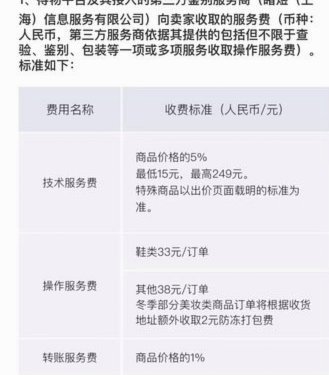
得物的佳物分期服务本质上是平台与金融机构合作的信用支付方案,其核心逻辑在于通过用户信用评估发放额度,而非传统意义上的借贷。分期额度的获取依赖于用户在平台的消费行为、信用记录及还款能力等多维度数据。从技...