分期还款能延迟几天?掌握贷款宽限期全攻略
分期付款的宽限期并非固定天数,其时长普遍在3至7天之间,但实际操作中高度依赖个体合同条款。以国内主流消费贷款为例,银行通常在还款日次日提供3天弹性空间,允许用户处理突发资金缺口。这种设计源于金融机构对短期流动性风险的精准预判——既避免客户因临时困难产生违约,又能防止资金长期滞留。然而,宽限期并非“无限期”,其核心逻辑是平衡客户便利与机构资金安全,过度延长可能引发后续违约连锁反应。
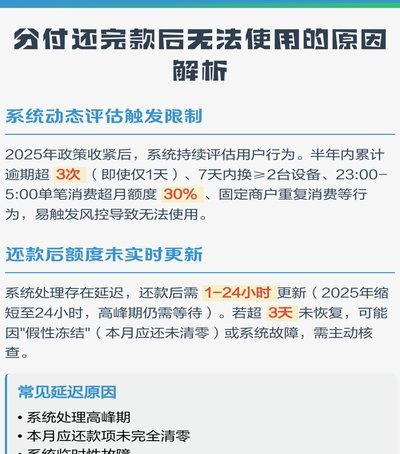
宽限期的时长由三重机制动态决定:合同明示条款、系统自动追踪精度以及客户信用实时评分。若合同中明确标注“最晚还款日为X日”,宽限期即为X日后的3天;若系统支持手动延后,部分机构会额外增加2-4天。但信用评分低于500分的用户,宽限期常被压缩至1-2天,以规避资金链断裂风险。这种差异化处理揭示了金融机构在风险控制与用户体验间的精细权衡,而非简单化“一刀切”政策。
实践中,拖过宽限期的代价远超预期。信用卡分期若逾期超7天,日罚息率可达0.05%,短短一周即可产生数百元额外成本;更严重的是,逾期记录将直接录入央行征信系统,导致未来贷款额度下降30%
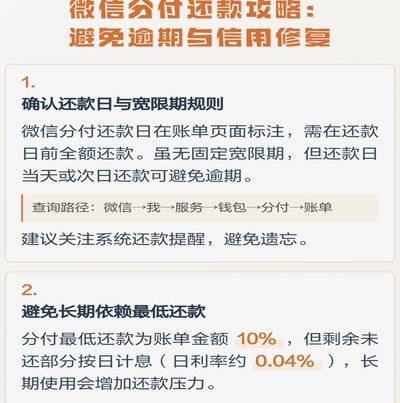
为合理利用宽限期,用户应主动通过银行APP或客服查询实时设定,避免依赖模糊记忆。例如,还款前12小时主动联系机构,可将宽限期从默认3天延长至5天。同时,切忌为小额支出过度拖延——一次临时延后可能触发连锁逾期,最终导致罚息滚雪球效应。建立“还款前自查”习惯,比被动等待宽限期更有效。
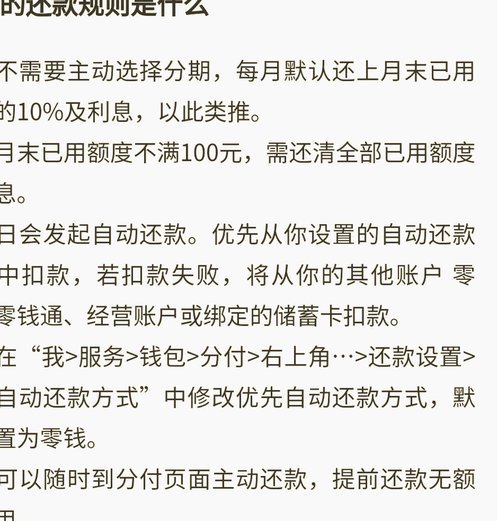
长期来看,宽限期的滥用会反噬财务健康。多次逾期后,金融机构会逐步收紧后续服务,甚至拒绝新增贷款。因此,核心在于将宽限期视为短期工具而非长期方案。建议用户每季度审视信用报告,确保宽限期使用在安全阈值内(通常不超过5天),从而在保障生活灵活性的同时,避免债务累积的隐性成本。
相关文章
如何提高白条额度
白条是蚂蚁金服推出的一种虚拟信用卡服务,用户可以通过借呗获得一定额度的资金支持。关于“如何套出更多白条额度”的问题,实际上是一种非常模糊和存在风险的行为方式,它往往违反了平台的使用规则,并且有可能导致...
白条服务费商家实际成本多少?
近年来,随着互联网金融的迅速发展,“白条”作为一种创新的信用支付方式,在市场中获得了广泛关注。用户通过京东金融的“白条”服务可以先消费后付款,并享受最长可达45天的免息期。然而,对于商家而言,了解“白...
便荔卡包提现后多久到账
便荔卡包显示提现后能到账吗?这个问题看似简单,实则涉及金融产品的运作机制、平台的结算流程以及用户的账户安全等多重因素。简单粗暴地说“能”,往往忽略了提现的复杂性。 “便荔卡包”作为一个特定类型的金融产...
刷单金额,如何不被察觉
风险控制与行为模式的微妙关系是“一次刷多少钱不被怀疑套现”的核心问题。任何量级的刷单行为,从理论上来说,都会留下数字痕迹。银行、支付平台以及反欺诈系统,都在实时监测用户交易行为,并以此构建用户画像。频...
花呗即时收款二维码助力商家高效运营
近年来,随着互联网金融的迅猛发展,“花呗秒到账二维码”成为了许多商家与用户关注的话题。这项服务通过支付宝平台为商家提供了一种更便捷高效的收款方式。当消费者在支付时选择使用“花呗秒到账二维码”,商家无需...
你想画花图片
想画花图片,不仅是一种艺术表达的形式,更是一次心灵的洗礼。当拿起画笔,选择一种花朵为题材时,你实际上是在寻找内心深处的情感与自然世界的和谐共鸣点。首先,不同的花代表了不同的文化意义和情感寄托——玫瑰象...