分期还款能延迟几天?掌握贷款宽限期全攻略
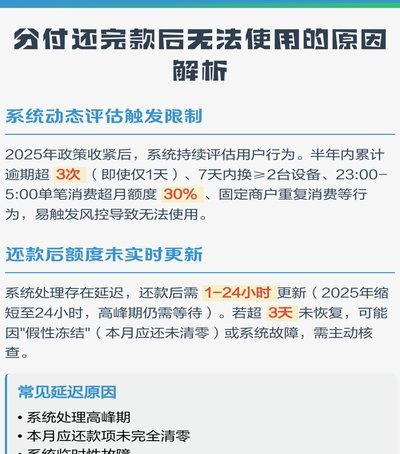
分期付款的宽限期并非固定天数,其时长普遍在3至7天之间,但实际操作中高度依赖个体合同条款。以国内主流消费贷款为例,银行通常在还款日次日提供3天弹性空间,允许用户处理突发资金缺口。这种设计源于金融机构对...
分期乐账户注销及额度关闭详细步骤
注销分期乐的额度和账户需要经过几个步骤,具体操作如下。首先,确认您确实想永久关闭您的账号及信用额度,因为一旦注销,相关信息将无法恢复。随后,通过分期乐官方网站或手机应用中的“我的”页面进入用户中心,找...
分期乐借不出去?这可能是原因
分期乐突然无法借款的现象,往往源于平台风控策略的动态调整。近年来,消费金融领域监管趋严,部分平台为规避合规风险,会阶段性收紧授信标准。用户可能因近期频繁查询征信、负债率偏高或历史逾期记录被系统标记为高...
分期乐如何快速联系人工客服?
分期乐是一款广受欢迎的金融产品,它为用户提供了一种便捷的方式来管理个人财务需求。然而,在使用过程中遇到问题时,及时有效的客服支持显得尤为重要。那么,如何有效地联系分期乐的人工客服呢?本文将详细解析分期...
分期乐一次性还款协商实用技巧
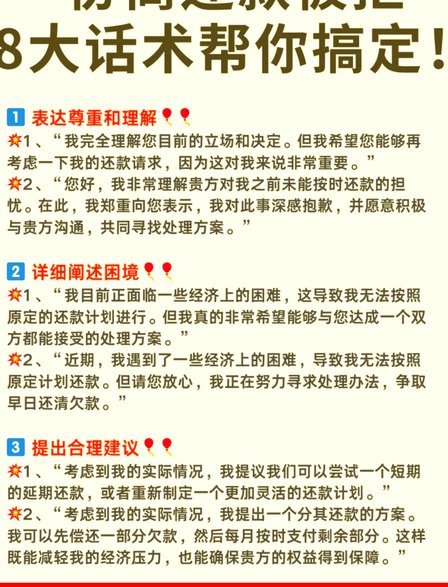
协商一次性还款的本质,并非单纯的“减免请求”,而是一场关于“回款确定性”的利益博弈。对于分分期乐这类消费金融平台而言,长期逾期账单带来的坏账风险与后续催收成本,是其决策的核心变量。当你提出一次性结清时...
分期乐账号注销后还能复活吗?
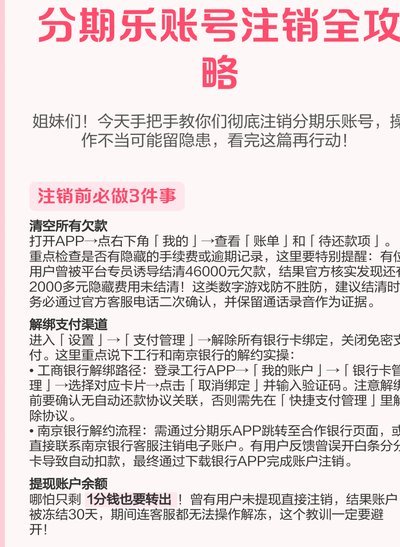
账号注销与数据可恢复性并非一个简单的开关问题,它涉及到服务平台的运营生命周期管理、用户行为记录的合规性归档,以及账户类型本身的制度约束。从专业角度审视“分期乐账号注销是否能恢复”,核心逻辑已经从“技术...
分期乐临时额度为何借不出
分期乐的临时额度设计本质上是信用额度的动态调整机制,其核心逻辑在于通过短期资金调配满足用户突发需求。但实际操作中,系统会基于多维数据进行实时评估,包括用户近期消费行为、账户活跃度、还款记录等。当系统检...
分期乐额度无法变现?揭秘背后的风控逻辑和风险点
分期支付模式本质上是一种信用透支机制,其核心价值流转的逻辑是消费与后续偿还之间的时空错位。试图将购物额度转化为现金,本质上是在触碰平台设定的金融风险边界,这并非简单的商品周转流程,而是一种复杂的资金提...
分期乐额度为何借不出?这些原因你需要知道
分期乐作为消费金融平台,其额度体系本质是风险控制模型的产物。当用户出现有额度却无法提现的情况时,往往指向系统风控策略的动态调整。平台会基于用户行为数据、外部征信报告、交易流水等维度构建多维评估模型,当...
分期乐额度怎么用更合理
分期乐是一种提供消费金融服务的应用,通过平台可以获得额度进行消费。要合理使用分期乐的额度,首先需要明确其用途。分期乐适合用于购买日常必需品或有实际需求的商品和服务,比如家电、电脑、手机等。此外,也可以...